L'assurance-vie : le placement idéal pour vos projets d'épargne
Les meilleures assurance-vie du marché, à frais bas - souscription en ligne

Performance
L'offre la plus large du marché à loger dans votre contrat : OPCVM, SCPI, ETF, Actions, Private Equity etc.
Frais réduits
0 % * de frais d’entrée, de frais de versement, d’arbitrage en ligne, et des frais de gestion réduits au maximum.
Conseils d'experts
Gérez vous-mêmes votre assurance-vie ou reposez-vous sur nos experts.
100 % en ligne
Souscription et gestion de votre assurance-vie en quelques clics, zéro papier.
*Hors SCPI, SCI, ETF et actions. D'autres frais peuvent s'appliquer. Les montants investis sur les supports en unités de compte supportent des risques de perte en capital. Ils ne sont donc pas garantis par l'assureur et sont sujets à des fluctuations à la hausse ou à la baisse, en fonction des marchés financiers.
Qu’est-ce que l’assurance-vie ?
L'assurance-vie est la solution qui prend le relais des livrets sécurisés (Livret A, LDDS, etc) pour construire son avenir.
Accessible à tous, sans plafond, elle permet d’épargner sur le long terme afin de financer ses projets et faire grandir son capital. Flexible, performante et fiscalement avantageuse, l’assurance-vie est aujourd’hui le placement préféré des Français.
Le saviez-vous ? Souple, avantageuse et adaptée au long terme, l’assurance-vie est un placement de choix pour préparer l’avenir de vos enfants. En savoir plus
Quels sont les avantages de l’assurance-vie ?
Une flexibilité sur mesure
Choisissez parmi une large gamme de supports d'investissement, des fonds en euros sécurisés aux unités de compte plus dynamiques, pour répondre parfaitement à vos objectifs et à votre tolérance au risque.
Une fiscalité douce
Profitez des abattements fiscaux sur les plus-values après 8 ans et transmettez votre capital à vos bénéficiaires dans des conditions fiscales avantageuses.
Une excellente liquidité
Retirez votre argent à tout moment via des rachats partiels ou des avances.
Une transmission de patrimoine simplifiée
Léguez votre capital simplement et optimisez fiscalement sa transmission à vos bénéficiaires.
Simulateur d’assurance-vie
Un projet d’épargne ? En fonction de votre capacité d'épargne, simulez différents scénarios d'assurance-vie.
Capital final
Économie de frais par rapport à votre banque
Les résultats restitués ne constituent pas une prévision de la performance future de vos placements. Simulation non contractuelle réalisée à titre d'information se basant sur les données que vous saisissez.
Les préconisations devront ainsi être revues en cas de changements personnels. Les rendements passés ne préjugent pas des rendements futurs.
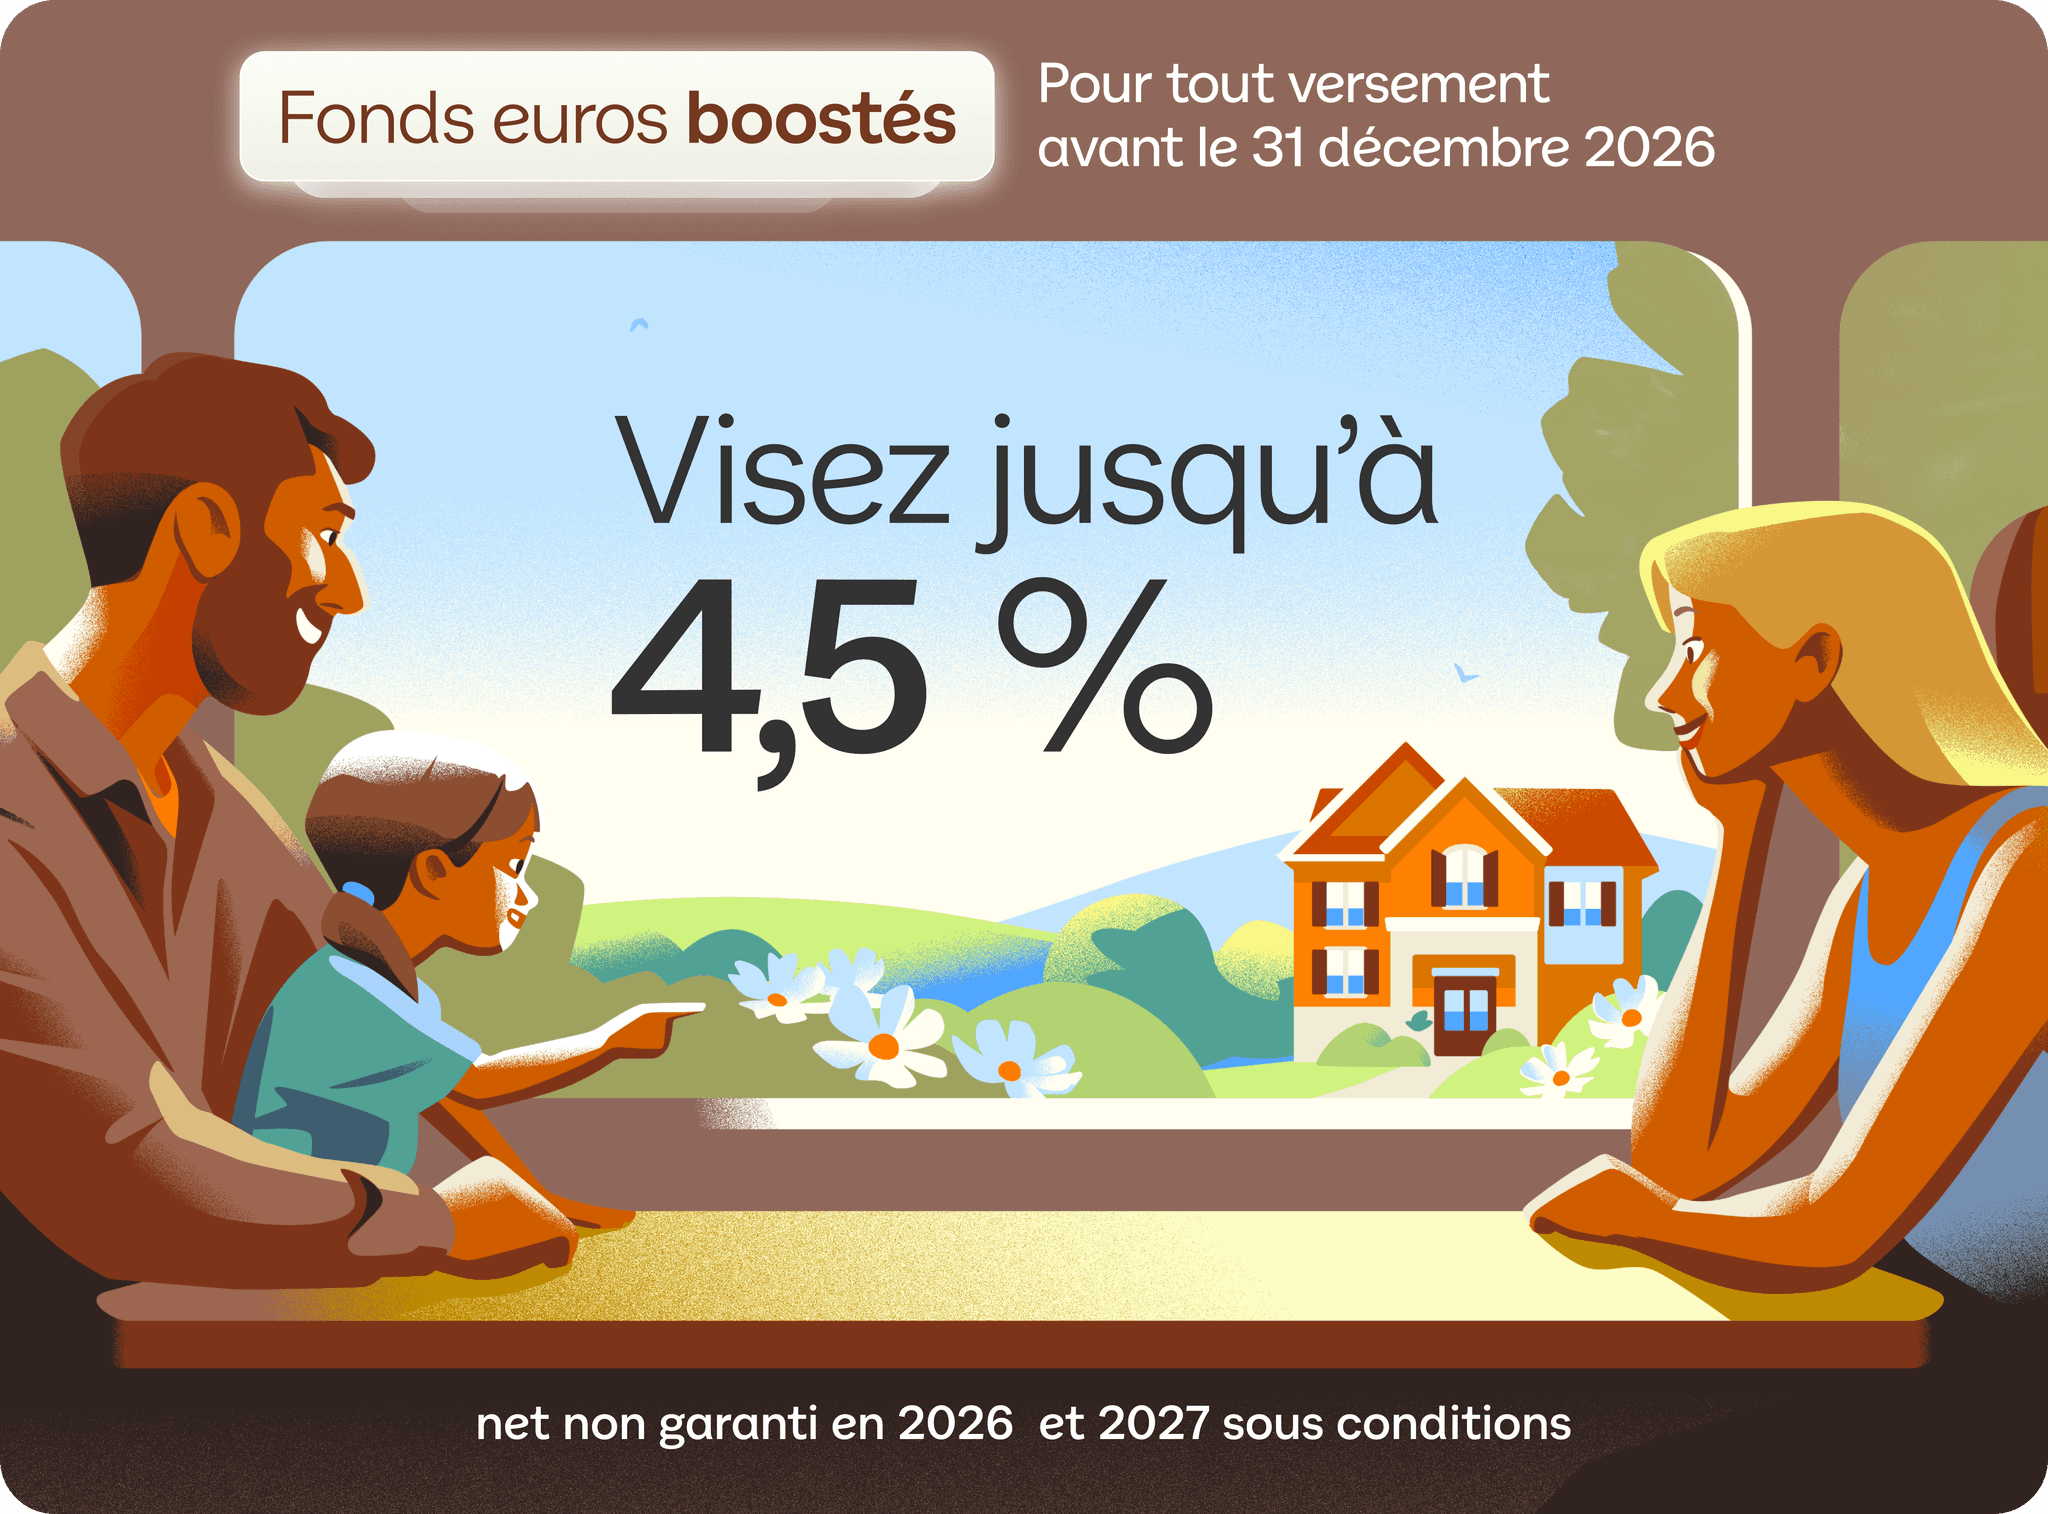
Offres exceptionnelles sur nos fonds en euros !
Boostez votre épargne grâce à des bonifications sur le rendement de nos fonds en euros
Les rendements performants des fonds en euros
Les fonds en euros sont des supports d’investissement logés dans votre assurance-vie. Sur les fonds en euros, votre capital est garanti (hors frais de gestion).
LINXEA SPIRIT 2
Nouvelle Génération
+ 3,08 %
Net(1)
en 2025
LINXEA AVENIR 2
Suravenir Opportunités 2
+ 3,00 %
Net(1)
en 2025
LINXEA VIE
Netissima
+ 3,00 %
Net(1)
en 2025
(1) Net de frais de gestion, hors prélèvements fiscaux et sociaux et hors frais éventuels liés aux garanties décès souscrites et aux options de gestion du contrat. Les rendements passés ne préjugent pas des rendements futurs.
Trouvez le contrat qui vous convient
Avec Linxea, faites le choix du meilleur de l'assurance-vie parmi notre gamme de 4 contrats d’assurance-vie à frais réduits : Linxea Avenir 2, Linxea Spirit 2, Linxea Vie et Linxea Zen.
Linxea Avenir 2
Le plus accessible pour débuter en assurance vie :
Accessible dès 100 € ou 25 €/mois
Un bon équilibre entre sécurité et performance
+600 supports disponibles (ETF, Private Equity, SCPI...)
Possibilité de déléguer la gestion
Linxea Spirit 2
Le moins cher chez Linxea pour investir en unités de compte :
Frais parmi les plus bas du marché
Accessible dès 500 €
+de 1 100 supports (ETF, SCPI, Private Equity, Actions…)
100 % des loyers des SCPI reversés
Linxea Vie
Le contrat complet, idéal pour un profil prudent :
1 assureur solide et reconnu
Accessible dès 300 €
Rachat possible sous 72h (2)
0 % de frais de transaction ETF
Linxea Zen
L’essentiel pour composer un portefeuille diversifié :
Accessible dès 300 € (ou 50 €/mois)
2 fonds en euros pour sécuriser votre épargne
+450 supports (ETF, SCPI, Private Equity…)
100% des loyers des SCPI reversés
Comment souscrire une assurance-vie ?
Qui peut souscrire ?
Toute personne physique majeure capable juridiquement de signer un contrat.
Les mineurs peuvent souscrire une assurance-vie avec l’accord de leur(s) représentant(s) légal(aux).
Certaines compagnies d’assurance fixent une limite d’âge maximum à la souscription (85 ans en général).
Quand souscrire ?
Le plus tôt possible pour profiter d’une fiscalité avantageuse après 8 ans.
Pourquoi souscrire ?
Protéger vos proches en cas de décès en leur transmettant un capital ou une rente.
Constituer un capital épargne pour financer un projet, préparer votre retraite ou transmettre votre patrimoine.
Profiter d’une fiscalité avantageuse : seuls les intérêts sont fiscalisés et bénéficient d’abattements.
Transmettre votre patrimoine à vos bénéficiaires désignés en bénéficiant d’une fiscalité favorable.
2 modes de gestion selon votre profil et appétence
Gestion libre
Gérez de manière autonome et flexible votre contrat.
Sélectionnez librement vos supports d'investissement selon votre profil, objectifs et convictions.
Ajustez votre allocation à tout moment et bénéficiez de nos recommandations stars.
Nos conseillers en investissement financier restent disponibles gratuitement en cas de besoin.
Gestion pilotée
Déléguez la gestion financière de votre contrat à des experts.
Confiez votre épargne et libérez vous de la charge mentale.
Bénéficiez de l'expertise d'un gestionnaire qui optimise votre portefeuille en fonction du marché, de votre profil et de vos objectifs.
Consultez des rapports réguliers où le gestionnaire détaille sa stratégie et ses choix d'arbitrage.
Vous pouvez passer d’un mode de gestion à l’autre gratuitement et à tout moment. Les deux modes de gestion sont aussi cumulables au sein d'un même contrat, Profitez-en !
Assurance-vie : les différents types de supports d'investissement
Dans un contrat d’assurance-vie, deux grandes familles de supports d’investissement cohabitent : les fonds en euro et les unités de compte (UC).
Fonds en euros
La sécurité au premier plan
Les fonds en euros constituent l’option la plus sécurisée en assurance-vie. Ils sont gérés par l’assureur et investissent principalement dans des produits de taux garantis, comme des obligations d’entreprises ou des emprunts d’État.
Sur un fonds en euros, votre capital (brut de frais de gestion) et vos intérêts sont garantis.Unités de compte
Le potentiel d’une performance plus élevée
Les UC offrent une plus grande liberté d’investissement en vous donnant accès à un large éventail de classes d’actifs : actions, obligations, immobilier (SCPI, SCI, OPCI), ETF, produits structurés, FCPR… La variété des supports disponibles permet de diversifier votre épargne et de réduire le risque.
Les unités de compte doivent être choisies en fonction de votre profil de risque. Contrairement au fonds en euros, les UC présentent un risque de perte en capital : leur valeur peut fluctuer à la hausse comme à la baisse, ce qui signifie que vous risquez de perdre une partie de votre investissement.
Le contrat multisupport
La combinaison des avantages
Chez Linxea, tous les contrats d’assurance-vie proposés sont des contrats multisupports.
C’est-à-dire qu’ils vous permettent de combiner fonds en euros et unités de compte dans une même enveloppe.
Les risques de l'assurance-vie
Frais applicables
Des frais de gestion annuels s’appliquent ainsi que certains frais de transaction, en fonction des supports et des contrats d'assurance-vie
Capital et rendement non garanti
Risque de perte en capital en cas d’investissement en unités de compte
Transférabilité limitée
Transfert possible uniquement au sein d’une même compagnie d’assurance
Fiscalité
Fiscalité de l'assurance-vie applicable en fonction de la date des versements et de l’âge du contrat
(2) Le montant du rachat peut représenter au maximum 70 % de la valeur du contrat. L’envoi des fonds sera traité par l’assureur dans un délai de 72h maximum (3 jours ouvrés) à la condition que les coordonnées bancaires de l’adhérent aient été préalablement transmises et enregistrées par l’assureur et que ce virement soit à destination d’un établissement bancaire situé en France. La pièce d’identité doit également être valide. La date de crédit sur votre compte bancaire peut être impactée par les délais interbancaires en vigueur ; ces délais étant indépendants de la volonté de l’assureur.
Le fonds euro NG présente une garantie du capital annuelle brute des frais de gestion de 2 %, soit de 98 %.
Linxea Spirit 2 est un contrat d’assurance vie individuel de type multisupports distribué par Linxea et assuré par Spirica, SA au capital social de 231 044 641 euros. Entreprise régie par le Code des Assurances n° 487 739 963 RCS Paris 16-18 boulevard de Vaugirard - 75015 Paris. Les garanties de ce contrat peuvent être exprimées en unités de compte et en euros et/ou en parts de provisions de diversification.
La valeur des unités de compte et des parts de provisions de diversification, qui reflète la valeur d’actifs sous-jacents n’est pas garantie et est sujette à des fluctuations à la hausse comme à la baisse, dépendant en particulier de l’évolution des marchés financiers. Les caractéristiques principales du contrat Linxea Spirit 2 et de ses différentes options d’investissement sont exposées dans le Document d’Informations Clé et les Documents d’Informations Spécifiques disponibles sur simple demande auprès de LINXEA et/ou en ligne sur le site www.spirica.fr. Société soumise au contrôle de l'Autorité de Contrôle Prudentiel et de Résolution (ACPR) (4 place de Budapest, 75436 PARIS Cedex 9).
Plus de 250 000 clients satisfaits
Depuis 25 ans, la communauté d'investisseurs Linxea continue de s'agrandir : merci à vous !
"Plateforme de souscription simple d’utilisation. Les conseillers sont joignables rapidement par téléphone ce qui est un vrai support. Offre large avec de nombreux supports d’actifs."
— Thierry"Tout s'est bien passé pour moi, je suis l'heureux détenteur d'un Spirit PER et d'un Avenir 2, maintenant j'espère que mes placements vont fructifier. Merci au service client pour vos conseils !"
— Maxime"Excellent service client très réactif. C'est rare aujourd'hui et mérite d'être souligné. Interface bien faite pour ouvrir un compte facilement."
— Clément"Très bon conseil , à l'écoute de mon projet. Interlocuteur réactif, réponse aux questions par mail très détaillées"
— François
Actualités de l’assurance-vie


Fonds euros : classement et rendement 2025

Assurance vie bloquée par l’État : mythe ou réalité ?
Assurance-vie : ressources complémentaires

4 raisons d'ouvrir une assurance vie en 2026
Retrait partiel d'assurance-vie : comment ça marche ?
Assurance-vie : fiscalité après 8 ans
Comprendre l'assurance-vie
Comment être sûr(e) de trouver la meilleure assurance-vie ?
En effet, toutes les assurances-vie ne se valent pas ! Pour trouver la meilleure assurance-vie, il est dans votre intérêt de bien comparer certains éléments des contrats.
Vous devez être particulièrement attentif aux frais prélevés. Sur le long terme, ceux-ci ont tendance à rogner la performance de votre contrat.
Ensuite, vous devez vous assurer de bénéficier d'une offre financière large, à loger au sein de son assurance-vie. C'est-à-dire de disposer de suffisamment de supports de qualité pour diversifier votre épargne.
Chez Linxea, nous travaillons pour vous proposer les meilleurs contrats d'assurance-vie du marché. Vous pouvez choisir parmi 4 contrats d’assurance-vie en ligne. Comme il n’est pas toujours évident de faire son choix, nous mettons à votre disposition un comparatif de nos contrats. Sur ce tableau, vous pouvez comparer les taux de rendement des fonds en euros, les frais, les conditions d’accès ou encore les supports d’investissement disponibles, et accéder aux meilleures assurances-vie du marché, à frais réduits.
Lors du tunnel de souscription, nous vous conseillerons sur le meilleur contrat en fonction de votre profil.
L’assurance-vie est un véritable couteau-suisse de la gestion de patrimoine. Initialement conçue comme une assurance, elle sert plus souvent à épargner, à percevoir des revenus complémentaires, à préparer votre retraite tant que vous êtes en vie, et à transmettre à vos proches avec peu de fiscalité en cas de décès.
L’assurance-vie, c’est un contrat d’épargne. L’argent que vous versez – à votre rythme – sur ce contrat produit des intérêts dont le taux dépend des supports d’investissement choisis.
Vous récupérez tout ou partie de votre épargne quand vous le souhaitez, tout au long de votre vie. En cas de décès, cette épargne sera transmise à vos bénéficiaires.
Bon à savoir : pour mieux comprendre l’assurance-vie et son fonctionnement, retrouvez toutes les informations utiles dans notre rubrique “Tout savoir sur l’assurance-vie”
Tant que vous êtes en vie
En ouvrant un contrat d’assurance-vie, vous pouvez verser de l’argent en une seule fois (versement unique), quand vous le souhaitez (versement libre), ou encore de manière programmée, tous les mois par exemple, par prélèvement sur votre compte (versement programmé).
Une fois votre argent versé au contrat, vous avez le choix d’investir sur :
- des fonds en euros : votre épargne n'est pas soumise aux mouvements des marchés financiers. Mais, le rendement moyen des fonds en euros est limité.
- des unités de compte : vous avez un choix varié de supports (secteurs d'activité, géographie) offrant une espérance de gain supérieure au rendement du fonds en euros. Mais votre épargne n'est pas garantie, vous pouvez perdre de l'argent.
Bon à savoir : le choix de vos supports d'investissement (fonds en euros et unités de compte) doit être fait en accord avec votre profil d'épargnant ; c'est-à-dire votre tolérance au risque et le rendement espéré.
Vous pouvez répartir votre argent comme vous le souhaitez entre les supports mais aussi faire des arbitrages – c’est-à-dire des transferts – d’un support à l’autre.
Le conseil de Linxea : sécurisez régulièrement vos gains sur les unités de compte en les arbitrant vers le fonds en euros.
Pour vous aider dans votre choix, Linxea met à votre disposition une sélection d'unités de compte adaptées à tous les profils de risque : les fonds stars. Comme pour toutes les unités de compte, elles présentent un risque de perte en capital. Pour tous ceux qui ne veulent pas choisir ou consacrer de temps à la gestion de leur épargne, il est également possible de déléguer la répartition entre les fonds ainsi que les arbitrages (transfert de l'épargne d'un fonds à un autre) à un professionnel des marchés financiers. On parle alors de gestion pilotée. Cette prestation de gestion est facturée seulement 0,20 % par an en plus de vos frais de gestion annuels. C'est l'une des tarifications les plus basses du marché.
Votre argent reste disponible à tout moment. Pour le récupérer, vous devez faire un “rachat” de tout ou partie de votre épargne (rachat total ou partiel). Vous pouvez aussi mettre en place des rachats programmés, c’est-à-dire des virements permanents (mensuels, trimestriels ou semestriels) de votre contrat d’assurance-vie vers votre compte courant.
En cas de décès
L’épargne disponible sur un contrat d’assurance-vie n’entre pas dans la succession du souscripteur. Soumis au droit des assurances et non au droit des successions, le contrat d’assurance-vie permet ainsi de transmettre des sommes à une personne hors du cadre familial.
Via la clause bénéficiaire, le souscripteur est libre de désigner le ou les bénéficiaires de son choix qui toucheront les capitaux à son décès.
Vous ne touchez pas à votre épargne :
Tant que vous n’effectuez aucun retrait sur votre contrat d’assurance vie, vos gains ne sont pas imposés à l’impôt sur le revenu.
Fiscalité du rachat
En assurance-vie, le terme rachat désigne le retrait de tout (rachat total) ou partie (rachat partiel) de l’épargne accumulée.
Si les prélèvements sociaux sont dus en cours de contrat – chaque année sur les fonds en euros et lors des rachats (ou en cas de décès) sur les supports en unités de compte – l’épargne investie dans un contrat d’assurance vie n’est soumise à imposition que lorsqu’il y a rachat ou décès du souscripteur.
Mieux encore, lors d’un rachat, seuls les revenus (intérêts ou plus-values) sont soumis à l’impôt :
- pour un rachat total, les revenus sont déterminés par la différence entre la valeur de l’épargne acquise et les versements effectués.
- pour un rachat partiel, seule une part de chaque retrait correspond à des gains. Si vos gains représentent 20 % de la valeur du contrat, 20 % du retrait est imposable.
La fiscalité appliquée aux rachats dépend de la date des versements.
Pour les versements effectués avant le 27 septembre 2017, vous choisissez au moment du rachat : le barème de l'impôt sur le revenu ou le prélèvement forfaitaire libératoire (PFL) à un taux (hors prélèvements sociaux) à :
- 35 % si le contrat a moins de 4 ans ;
- 15 % entre 4 et 8 ans ;
- 7,5 % au-delà de 8 ans.
L'ancienneté se calcule depuis l'ouverture du contrat, pas depuis la date de versement.
Pour les versements effectués à compter du 27 septembre 2017 (hors prélèvements sociaux) :
- contrat de moins de 8 ans : prélèvement forfaitaire unique (PFU ou « flat tax ») à un taux de 12,8 % ou intégration dans le revenu imposable avec l’ensemble de vos revenus de placement ;
- contrat de plus de 8 ans, le taux dépend du total de vos primes versées (tous contrats confondus, après déduction des rachats déjà effectués) :
1. Jusqu'à 150 000 € : 7,5 % ;
2. Au-delà de 150 000 € : 12,8 % sur la part des gains correspondante.
Après 8 ans, vous bénéficiez aussi d'un abattement annuel sur vos gains : 4 600 € pour une personne seule, 9 200 € pour un couple soumis à imposition commune. Il s'applique tous contrats confondus.
Des cas d'exonérations d'impôt existent
Dans certaines situations, licenciement, mise en retraite anticipée, invalidité, le rachat total est exonéré d’impôt sur le revenu (les prélèvements sociaux restent dus).
Fiscalité de la sortie en rente
Vous pouvez récupérer votre épargne sous forme de capital ou sous forme de rente viagère, c’est-à-dire une somme versée régulièrement jusqu’à la fin de votre vie.
Une partie seulement de la rente est imposable. Cette fraction est ajoutée à vos revenus, puis soumise au barème de l'impôt sur le revenu et aux prélèvements sociaux. Elle dépend de votre âge au premier versement de la rente et ne change plus ensuite :
| Âge au moment de la mise en place de la rente | Fraction de rente imposable |
| Moins de 50 ans | 70 % |
| De 50 à 59 ans | 50 % |
| De 60 à 69 ans | 40 % |
| 70 ans et plus | 30 % |
Si la rente est réversible, c'est l'âge du plus âgé des bénéficiaires qui compte.
Le conseil de Linxea : besoin d'argent pour un temps seulement ? Demandez une avance à votre assureur. C'est un prêt adossé à votre épargne. Vous ne rachetez rien, donc vos gains ne sont pas imposés. En contrepartie, vous remboursez l'avance, avec des intérêts. Le montant maximum varie selon les contrats.
Fiscalité en cas de décès
Au décès du titulaire, l'assurance-vie bénéficie d'un cadre fiscal très favorable. Il dépend de l'âge de l'assuré au moment des versements :
- les versements effectués avant 70 ans permettent de bénéficier d’un abattement de 152 500 € par bénéficiaire. Au-delà, la part taxable est imposée à 20 % jusqu’à 700 000 €, puis à 31,25 % (article 990 I du Code général des impôts) ;
- les versements effectués après 70 ans permettent de bénéficier d’un abattement de 30 500 € pour tous les bénéficiaires et tous contrats confondus, en vertu du paragraphe I de l’article 757 B du Code général des impôts. Au-delà, les primes sont soumises aux droits de succession, selon le lien de parenté.
Dans les deux cas, les prélèvements sociaux restent dus sur les gains qui n'ont pas déjà été prélevés.
A noter : les conjoints mariés, les partenaires de PACS, ainsi que les frères et sœurs célibataires, veufs, divorcés ou séparés, âgés de plus de 50 ans ou atteints d’une infirmité et domiciliés avec le défunt au cours des 5 années précédant le décès, sont exonérés.
Dans certaines circonstances spécifiques, les intérêts d'un contrat d'assurance vie peuvent être exonérés d'imposition, quelle que soit la durée du contrat :
- En cas de licenciement du souscripteur, de son conjoint ou de son partenaire de PACS (hors rupture conventionnelle ou fin de CDD), les intérêts sont exonérés, mais les prélèvements sociaux restent dus.
- En cas de mise en retraite anticipée du souscripteur, de son conjoint ou de son partenaire de PACS, les intérêts sont exonérés, mais les prélèvements sociaux restent dus.
- En cas d'invalidité de 2e ou 3e catégorie du souscripteur, de son conjoint ou de son partenaire de PACS, les intérêts sont exonérés, et les prélèvements sociaux également.
- En cas de cessation d'activité suite à un jugement de liquidation judiciaire du souscripteur, de son conjoint ou de son partenaire de PACS, les intérêts sont exonérés, mais les prélèvements sociaux restent dus.
En assurance vie, il y a 3 types de frais principaux :
- Les frais d’entrée aussi appelés frais sur versements : dus à l’ouverture du contrat lors du versement initial, puis à chaque nouveau versement réalisé. Ils servent à rémunérer le distributeur du contrat. Prélevés sous la forme d’un pourcentage du montant versé - donc déduits de la somme versée - ils réduisent forcément le capital investi.
Exemple :
- Vous versez 1 000 euros sur un contrat appliquant des frais sur versements de 3,5 % : seuls 965 euros seront effectivement investis. Sur un contrat pratiquant 5% de frais sur versements - soit le maximum légal heureusement - seuls 950 euros viendront effectivement garnir le contrat.
- Reprenons le 1er exemple de 965 € effectivement versés et imaginons un rendement de 2 % par an. Au bout d’un an, le montant total sur le contrat sera de 984,3 €. Soit, même pas ce que vous vouliez y verser à la base. Il faudra donc attendre la 2e année (avec le même rendement de 2% par an) pour atteindre 1004 €. Merci les intérêts composés !
Bon à savoir :
Le capital est placé à intérêts composés lorsqu’à la fin de chaque année, les intérêts s’ajoutent au capital pour produire de nouveaux intérêts. En d’autres termes, les intérêts génèrent d’autres intérêts.
A noter : Certains distributeurs de contrats (parmi les bancassureurs notamment) appliquent des frais sur versements dégressifs en fonction du montant versé ou de l’encours du contrat. Au contraire, les distributeurs en ligne n’en perçoivent aucun.
- Les frais de gestion : semblables aux frais de tenue de compte prélevés par la quasi-totalité des banques de réseau, il n’est pas possible d’y échapper ni de les négocier. Et pour cause, ils servent à rémunérer l’assureur du contrat. Prélevés annuellement sous la forme d’un pourcentage de la valeur acquise au contrat, ces frais étaient à l’origine plus élevés sur les supports non garantis des contrats (les unités de compte) que sur le fonds en euros. Aujourd’hui cet écart a tendance à se resserrer, beaucoup d’assureurs appliquant le même niveau de frais quel que soit le support.
A noter : Si vous souhaitez déléguer la gestion de votre contrat à un expert des marchés financiers, c’est-à-dire opter pour une gestion pilotée, des frais supplémentaires sont à prévoir. Ils viennent en général s'ajouter aux frais de gestion des unités de compte.
Sur le long terme, l’impact des frais de gestion devient particulièrement significatif. Sachant qu’ils oscillent en moyenne entre 0,50% et 1%, ne vous trompez pas de contrat ! Sans surprise, ce sont aussi les distributeurs en ligne qui pratiquent les frais de gestion les plus bas du marché.
- Les frais d’arbitrage : sur un contrat d’assurance vie, l’arbitrage consiste à transférer tout ou partie de l’épargne constituée sur un support vers un autre support. Le transfert peut se faire entre fonds en euros et unités de compte ou, entre unités de compte. Variables d’un contrat à l’autre, les frais d’arbitrage sont prélevés par l’assureur sous la forme d’un pourcentage du montant transféré. Sur certains contrats, ils sont prélevés de manière forfaitaire.
Les courtiers en ligne proposent la gratuité des arbitrages.
Votre argent n'est pas bloqué
Placé sur une assurance-vie, votre argent est disponible à tout moment : vous pouvez choisir de récupérer une partie de votre argent (rachat partiel) ou la totalité (rachat total). Le rachat total induit la fermeture du contrat et la perte des avantages fiscaux associés à la date d’ouverture.
Selon le contrat, le rachat prend entre 72 heures et quelques semaines pour les plus gros montants (contrainte de vérifications légales notamment).
L'assurance-vie n'est pas une assurance décès
L’assurance-vie est surtout un très bon produit d’épargne de moyen long terme. Vous pouvez (et c’est conseillé) ouvrir une assurance-vie dès que possible, même si vous êtes jeune. La date d’ouverture de votre contrat marque le début du délai pour les avantages fiscaux associés. Il est donc recommandé d'ouvrir un contrat, même avec de faibles montants au début - nos contrats sont accessibles dès 100 euros de versement initial chez Linxea - afin de prendre date.
L'assurance-vie n'est pas réservée aux épargnants "aisés"
Accessible dès 100 € de versement, l’assurance-vie permet à chacun de valoriser son épargne en profitant notamment de la magie des intérêts composés. Mieux encore, les versements programmés permettent de bien préparer ses projets en répartissant régulièrement l’effort pour se constituer une épargne adaptée.
Il n'y a pas de plafond en assurance-vie
Contrairement à d’autres solutions d’épargne comme le livret A et le PEA, le montant des versements en assurance-vie n’est pas plafonné. A noter que pour le calcul de la fiscalité applicable aux retraits sur les contrats de plus de 8 ans, le seuil de 150 000 € est pris en compte.
Le taux d’imposition après abattement (4 600 € pour une personne seule et 9 200 € pour un couple) est de 7,5% si les sommes placées n’excèdent pas 150 000 €, de 12,8 % si elles sont supérieures à 150 000 €. Les prélèvements sociaux de 17,2 % sont dus.
L'assurance-vie est exonérée d'impôt sur le revenu en cas de dénouement suite au décès. Aucune imposition n'est appliquée tant qu'aucun retrait n'est effectué. En revanche, les retraits partiels ou totaux sont imposables, avec une imposition sur la fraction d'intérêts. Les contrats de moins de 4 ans sont imposés à 35%, entre 4 et 8 ans à 15%, et plus de 8 ans à 7,5% après un abattement annuel. Depuis septembre 2017, un taux forfaitaire s'applique, avec des taux variant selon la durée du contrat. Les contrats souscrits avant 1983 bénéficient d'un régime fiscal spécifique.
L'assurance vie est une enveloppe fiscale. En fonction des supports financiers que vous retiendrez, votre enveloppe sera plus ou moins rentable.
Ainsi, à la souscription d'un contrat d'assurance vie, la détermination de votre profil d'épargnant vous est demandée. Il vous servira - si vous optez pour la gestion libre de votre contrat - à choisir les supports financiers adaptés à votre sensibilité au risque et à vos objectifs de rendement. De la même manière, si vous préférez déléguer la gestion de votre contrat via un mandat d'arbitrage (gestion pilotée), votre profil d'épargnant permettra au gestionnaire de sélectionner les actifs financiers adéquats. Vous aurez le choix entre :
- un profil prudent si vous privilégiez la sécurité de votre capital au rendement. Majoritairement investi en fonds en euros à capital garanti (totalement ou partiellement), le profil prudent se caractérise par une faible exposition aux unités de compte non garanties, à hauteur de 30%
- un profil équilibré correspond à un épargnant qui cherche un juste équilibre entre rentabilité et sécurité. Sa répartition d'actifs sera de 50% d'actifs sécuritaires et de 50% d'unités de compte dynamiques. Le rendement de l'assurance vie sera en conséquence plus élevé que pour un profil prudent.
- un profil dynamique se fonde sur une espérance de rendement élevé, moyennant une prise de risque tout aussi élevée.
L'assurance vie étant un placement à intérêts composés de long terme - détenu en moyenne 11 ans nous dit France Assureurs - l'impact des soubresauts ponctuels sur les marchés boursiers peut être largement réduit, voire annulé sur un horizon long.
Pour nous, l'assurance vie reste le meilleur placement possible. Il s'agit donc moins d'inconvénients que de limites. Les voici :
- L'impossibilité de transférer un contrat d'assurance vie d'un assureur à l'autre... sans perdre l'antériorité fiscale du contrat. Malgré les avancées de la loi Pacte limitant tout de même le transfert d'un contrat d'assurance vie au sein de la même compagnie d'assurances, il n'est à ce jour pas possible de faire jouer la concurrence entre les assureurs vie tout en conservant les avantages liés à l'antériorité fiscale du contrat d'origine
-Les frais ponctionnés sur le contrat peuvent être très élevés.
L'assurance vie est un produit d'épargne à long terme qui permet de valoriser un capital tout en protégeant financièrement ses proches en cas de décès.
L'assurance décès, quant à elle, est un contrat temporaire qui garantit le versement d'une somme d'argent en cas de décès de l'assuré pendant la durée du contrat, sans objectif d'épargne.
Laissez-nous un message ou appelez-nous sur le 01 45 67 34 22
Nos conseillers sont à votre écoute du lundi au jeudi de 9h à 18h, et le vendredi de 9h à 17h.
Consultez les articles de notre Centre d'Aide et trouvez toutes les réponses à vos questions.