
Marchés : les taux montent, les actions résistent… jusqu’à quand ?
Un baril au-dessus des 100 dollars, un taux d’emprunt français à 10 ans passé au-dessus de 5 %, 1 200 milliards de dollars promis à l’intelligence artificielle pour 2027. Ces derniers mois ont multiplié les signaux contradictoires. Thomas Tronel, directeur des investissements chez OTEA Capital, revient sur ce qui a fait bouger les marchés et sur les points à surveiller d’ici la fin de l’année.
OTEA Capital est la société de gestion qui pilote une partie des profils de gestion pilotée proposés par Linxea. OTEA Capital appartient au même groupe que Linxea.
Pétrole : le prix du baril n’est que la partie émergée
Le seuil des 100 dollars le baril avait déjà été franchi plus tôt dans l’année. Depuis la mi-septembre, le Brent s’est installé au-dessus, avec un pic à 117 dollars atteint en octobre, soit près du double de son niveau de janvier.
La cause principale reste géopolitique. Le conflit au Moyen-Orient perturbe toujours le détroit d’Ormuz, où les flux pétroliers restent anémiques par rapport à la normale. Tant que les discussions diplomatiques alterneront avec des frappes sur des infrastructures, la volatilité du pétrole, c’est-à-dire l’amplitude de ses hausses et de ses baisses, devrait rester forte.
L'actualité récente l'illustre. Le 4 novembre, au lendemain des élections de mi-mandat américaines, le Brent a reflué sous les 100 dollars. La large victoire des démocrates au Congrès pourrait réduire la marge de manœuvre de la Maison-Blanche dans le conflit avec l'Iran, ce qui a ravivé les espoirs d'une désescalade.
Avant d’arriver à la pompe, le pétrole doit cependant être transformé en essence ou en diesel. Or, ce coût de raffinage a plus que triplé depuis février. Les raffineries du Moyen-Orient, de Russie et d’Ukraine sont touchées par les conflits, et le transport coûte plus cher. Avec des stocks mondiaux qui s’amenuisent, la facture grimpe vite.
L’énergie pèse donc davantage sur le budget des ménages, mais aussi sur la capacité d’investissement des entreprises. À l’approche de l’hiver, une nouvelle inquiétude se dessine : les stocks de gaz européens ne sont remplis qu’à 75 %, contre 83 % l’an dernier et près de 95 % en 2024 (1).
Hausse des prix : l’Europe en première ligne
L’Europe importe près de 97 % du pétrole et des produits pétroliers qu’elle consomme (2). Elle encaisse donc la hausse sans amortisseur. L’inflation de la zone euro est remontée à 3,8 % en septembre, contre 2,2 % un an plus tôt (3). C’est presque le double de la cible de 2 % visée par la Banque centrale européenne (BCE).
Les États-Unis produisent une grande partie de leur énergie. Ils ne sont pas pour autant à l’abri de la flambée des prix mondiaux : l’inflation américaine a atteint 3,7 % en septembre (4).
Pour l’instant, l’énergie reste le principal moteur de la hausse des prix. Le vrai risque serait une inflation de second tour : que la hausse se diffuse aux services et aux salaires. Elle serait alors plus durable et plus difficile à combattre.
Banques centrales : freiner l’inflation sans casser la croissance
Pour éviter ces « effets de second tour », les banques centrales ont repris le chemin des hausses de taux. La BCE a relevé ses taux à deux reprises en 2026 et son taux de dépôt atteint désormais 2,5 %. Elle a laissé les taux directeurs inchangés le 29 octobre, sans fermer la porte à une nouvelle hausse (5). La Réserve fédérale américaine (Fed) maintient les siens entre 3,75 % et 4 %, avec une approche attentive à la croissance.
L’exercice est délicat et les banquiers centraux avancent sur une ligne de crête. Relever les taux, c’est freiner la consommation et l’investissement pour calmer les prix, mais c’est prendre le risque de ralentir l’économie. Sans compter qu’une hausse de taux, même répétée, ne fait pas baisser le prix du baril.
Les États-Unis peuvent s’appuyer sur une croissance plutôt solide depuis plusieurs années (6). En zone euro, la marge de manœuvre est plus étroite : malgré des signes de résilience ces derniers mois, la dynamique reste plus modérée, avec une croissance attendue autour de 1 % en 2026.
Taux longs : une hausse mondiale, un cas français
Deux familles de taux se distinguent : les taux courts, pilotés par les banques centrales ; et les taux longs, qui reflètent davantage les anticipations économiques, les perspectives d’inflation et les équilibres du marché obligataire.
Les taux longs montent un peu partout dans le monde. Aux États-Unis comme en Allemagne, ils atteignent des niveaux plus vus depuis longtemps. Au Japon, le taux à 10 ans a dépassé 3 % en octobre, son plus haut niveau depuis 1996. L’inflation et la hausse des taux courts tirent mécaniquement les taux longs vers le haut. Les besoins de financement des États, gonflés par des déficits élevés, font le reste.
La France se distingue pourtant. Début octobre, le taux auquel l’État emprunte à 10 ans a franchi la barre des 5 %, une première depuis 2002.
Pour mesurer le risque propre à un pays de la zone euro, les investisseurs regardent son « spread » : l’écart entre son taux d’emprunt et celui de l’Allemagne, l’emprunteur de référence dans la zone. Cet écart correspond au supplément de rendement exigé pour prêter à la France plutôt qu’à l’Allemagne. En six mois, il est passé d’environ 0,65 point de pourcentage à 1,70.
Deux facteurs l’expliquent : la dégradation des finances publiques et les incertitudes politiques autour du budget. La dette française approche 120 % du PIB (7). Seules la Grèce et l’Italie sont à des niveaux plus élevés dans l’Union européenne, mais ces pays ont démontré ces dernières années leur capacité à redresser leurs comptes.
Autre chiffre à garder en tête : la charge de la dette, soit les intérêts versés chaque année, devrait dépasser 91 milliards d’euros en 2027, contre 79 milliards en 2026. Avant même de financer les écoles ou les hôpitaux, l’État consacre une part croissante de son budget au paiement de ces intérêts. À l’approche de l’élection présidentielle de 2027, une poursuite de la hausse des taux français n’est pas à exclure.
Bourse : l’intelligence artificielle tient la barre
Inflation, taux en hausse, tensions budgétaires… en principe, tout semble réuni pour freiner les actions. Pour autant, depuis janvier, les taux montent et les marchés actions également.
Premier soutien, les résultats des entreprises restent bien orientés, en Europe comme aux États-Unis. Outre-Atlantique, la croissance des bénéfices attendue pour le troisième trimestre avoisine 30 %.
Second soutien, et non des moindres, l’intelligence artificielle a continué jusqu’ici de tirer les marchés vers le haut. Les cinq géants américains du secteur (Amazon, Microsoft, Alphabet, Meta et Oracle) devraient investir entre 800 et 900 milliards de dollars en 2026, puis plus de 1 200 milliards en 2027, un montant supérieur au PIB annuel de la Suisse.
Bulle de l’IA : des doutes légitimes ?
Deux questions reviennent régulièrement chez les investisseurs. Ces investissements seront-ils rentables ? Et resteront-ils soutenables alors que leur financement repose de plus en plus sur la dette, dont le coût augmente avec les taux ?
Ces interrogations provoquent régulièrement des corrections. Le cas de SK Hynix, fabricant sud-coréen de composants semi-conducteurs, l’illustre bien. Après avoir presque quadruplé entre janvier et son pic fin juin, le titre a perdu près de la moitié de sa valeur au cours de l’été. Il a ensuite rechuté d’environ un tiers en octobre, avant de rebondir d’une vingtaine de pour cent, à la suite de la publication de résultats supérieurs aux attentes.
Pendant plusieurs trimestres, le scénario s’est répété : chaque vague de doute finissait par être dissipée par les résultats.
Fin octobre, les doutes ont néanmoins repris le dessus. Le 29 octobre, Alphabet a perdu 12,6 % en une séance, après des résultats inférieurs aux attentes et un flux de trésorerie disponible devenu négatif. Le lendemain, Amazon a reculé à son tour : son chiffre d’affaires et ses bénéfices sont ressortis sous les prévisions, malgré une croissance de 39 % de son activité cloud. Le Nasdaq a cédé près de 2,9 % ce vendredi-là. La demande liée à l’IA reste forte. Ce qui inquiète les investisseurs, c’est l’ampleur des dépenses et le moment où elles deviendront rentables.
Une seule boussole : diversifier
Ce trimestre tient en un paradoxe : les taux montent, les actions résistent, portées par l’intelligence artificielle. Fin octobre a rappelé que cet équilibre reste fragile. Quelques publications décevantes ont suffi à faire reculer la tech américaine en deux séances.
Les États-Unis conservent pourtant de solides atouts : des entreprises rentables, une économie qui tient et une longueur d’avance dans l’IA. Les pays émergents, de la Corée du Sud à Taïwan, offrent une autre porte d’entrée sur ce thème. La France et les petites et moyennes entreprises européennes appellent plus de prudence, entre incertitudes budgétaires et croissance modérée.
Sur les obligations, la hausse des taux a un revers favorable : les titres émis aujourd’hui rapportent davantage qu’hier. Les emprunts d’État allemands et les obligations investment grade en offrent un exemple, avec un risque plus contenu que la dette française ou les obligations à haut rendement. Les rendements sont redevenus attractifs sur l’obligataire de bonne qualité et, chez OTEA, nous en avons profité pour nous repositionner sur la fin du trimestre.
D’ici la fin de l’année, deux signaux donneront le ton. La fin de la saison des résultats montrera si les géants de la tech parviennent à rassurer sur la rentabilité de leurs investissements. Du côté des banques centrales, l’attention se portera surtout sur leurs perspectives pour 2027. De nouvelles hausses de taux sont déjà largement anticipées, mais un durcissement monétaire plus marqué que prévu pourrait peser sur les marchés.
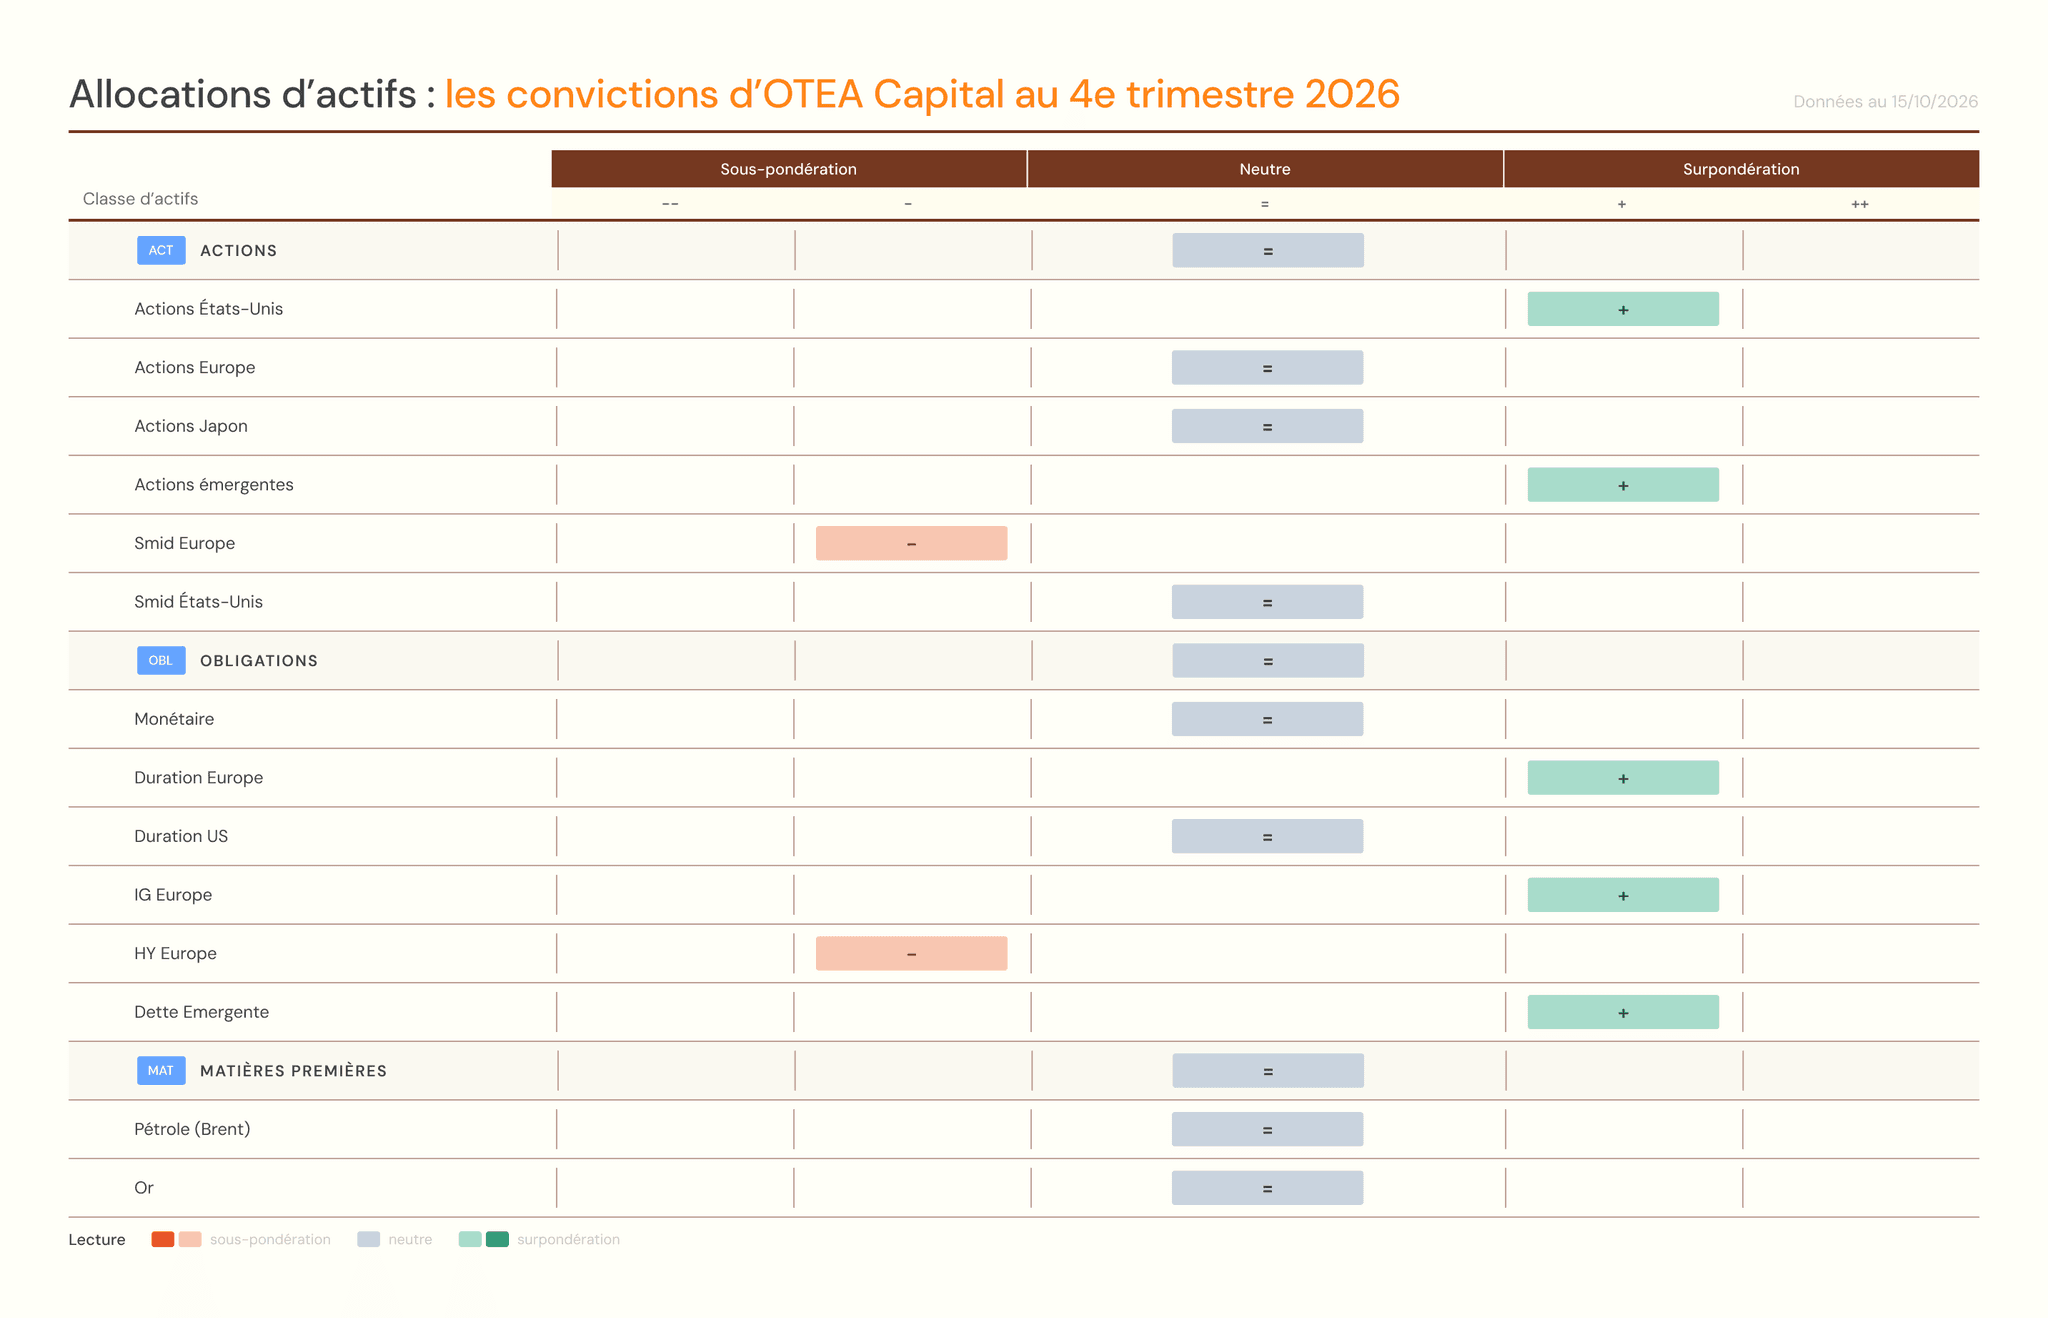
Convictions d'OTEA Capital à fin T3 2026. Surpondérer une classe d'actifs revient à lui accorder plus de poids que dans une allocation de référence ; la sous-pondérer, moins de poids. Cette grille est revue chaque trimestre, sur la base des anticipations économiques et financières d'OTEA Capital à un horizon de 6 à 12 mois. Elle peut être ajustée selon l'évolution des marchés et l'appréciation des risques. Elle ne constitue pas un conseil en investissement personnalisé.
Dans ce contexte, une règle prime sur toutes les autres : diversifier, entre classes d’actifs mais aussi entre zones géographiques. Des retournements peuvent survenir en quelques séances. Il vaut donc mieux un portefeuille construit pour encaisser ces secousses qu’un pari sur un seul moteur.
(1) Gas Tops €100 as Europe’s Storage Heads Into Winter Low - Europesays.com, 30 octobre 2026
(2) Eurostat, 96,6 %, données 2024
(3) Inflation annualisée à fin septembre 2026, zone euro - Trading Economics
(4) Inflation annualisée à fin septembre 2026, Etats-Unis - Trading Economics
(5) Décisions de politique monétaire - communiqué de presse BCE, 29 octobre 2026
(6) 3,4 % de croissance au Q3 2026 – Trading Economics
(7) 119 % du PIB au T2 2026 - Insee
Ces contenus pourraient vous intéresser

ETF obligataires : comment ça marche et quels risques ?
Laisser un commentaire