
Nos produits structurés
Diversifiez votre patrimoine entre objectif de rendement et protection conditionnelle du capital
- Un objectif de rendement prédéfini à l'avance
- Une exposition encadrée aux marchés (actions ou obligations)
- Une protection du capital à l'échéance (totale ou partielle)
- Un cadre d'investissement adapté (Assurance-vie / PER)

 +200 000 clients
Bilan de nos produits structurés déjà remboursés

100 %
de nos produits ont remboursé à minima le capital investi

8,58 %
de rendement annuel moyen (1)

1 an et 10 mois
de durée de vie moyenne

60
produits remboursés
(1) Rendement annuel moyen constaté sur la base de 60 produits structurés remboursés. Les gains sont exprimés hors frais de gestion du contrat et fiscalité. Les performances passées ne préjugent pas des performances futures.
L'expertise Linxea

Près de 20 ans d'expertise
Près de 20 ans d'expérience dans la sélection d'émetteurs internationaux.

Sélection rigoureuse
Sélection exigeante parmi des dizaines d'émetteurs afin de retenir les signatures de la plus haute qualité.

Suivi permanent
Suivi rigoureux et continu de la vie du produit et de ses opportunités jusqu'à son échéance.

Transparence totale
Transparence totale sur les scénarios de performance, les mécanismes de rappel et de risque.
Qu'est-ce qu'un produit structuré ?
Un produit structuré est un instrument financier, généralement émis par une banque, dont le rendement dépend de la performance d’un ou plusieurs actifs sous-jacents.
Il permet d’ajuster le potentiel de gain selon le niveau de risque, tout en offrant une protection du capital (totale ou partielle) à l’échéance.
Les produits structurés sont souvent utilisés pour diversifier un portefeuille ou capter des opportunités de marché spécifiques.
2 gammes exclusives
Toute notre offre s'organise autour de deux gammes lisibles, pensées pour s'inscrire dans une allocation patrimoniale équilibrée.
Gamme à capital garanti
- Capital garanti à 100% à l’échéance, sauf défaut de l’émetteur
- Possibilité de remboursement par anticipation
- Durée d’investissement généralement de 1 à 10 ans
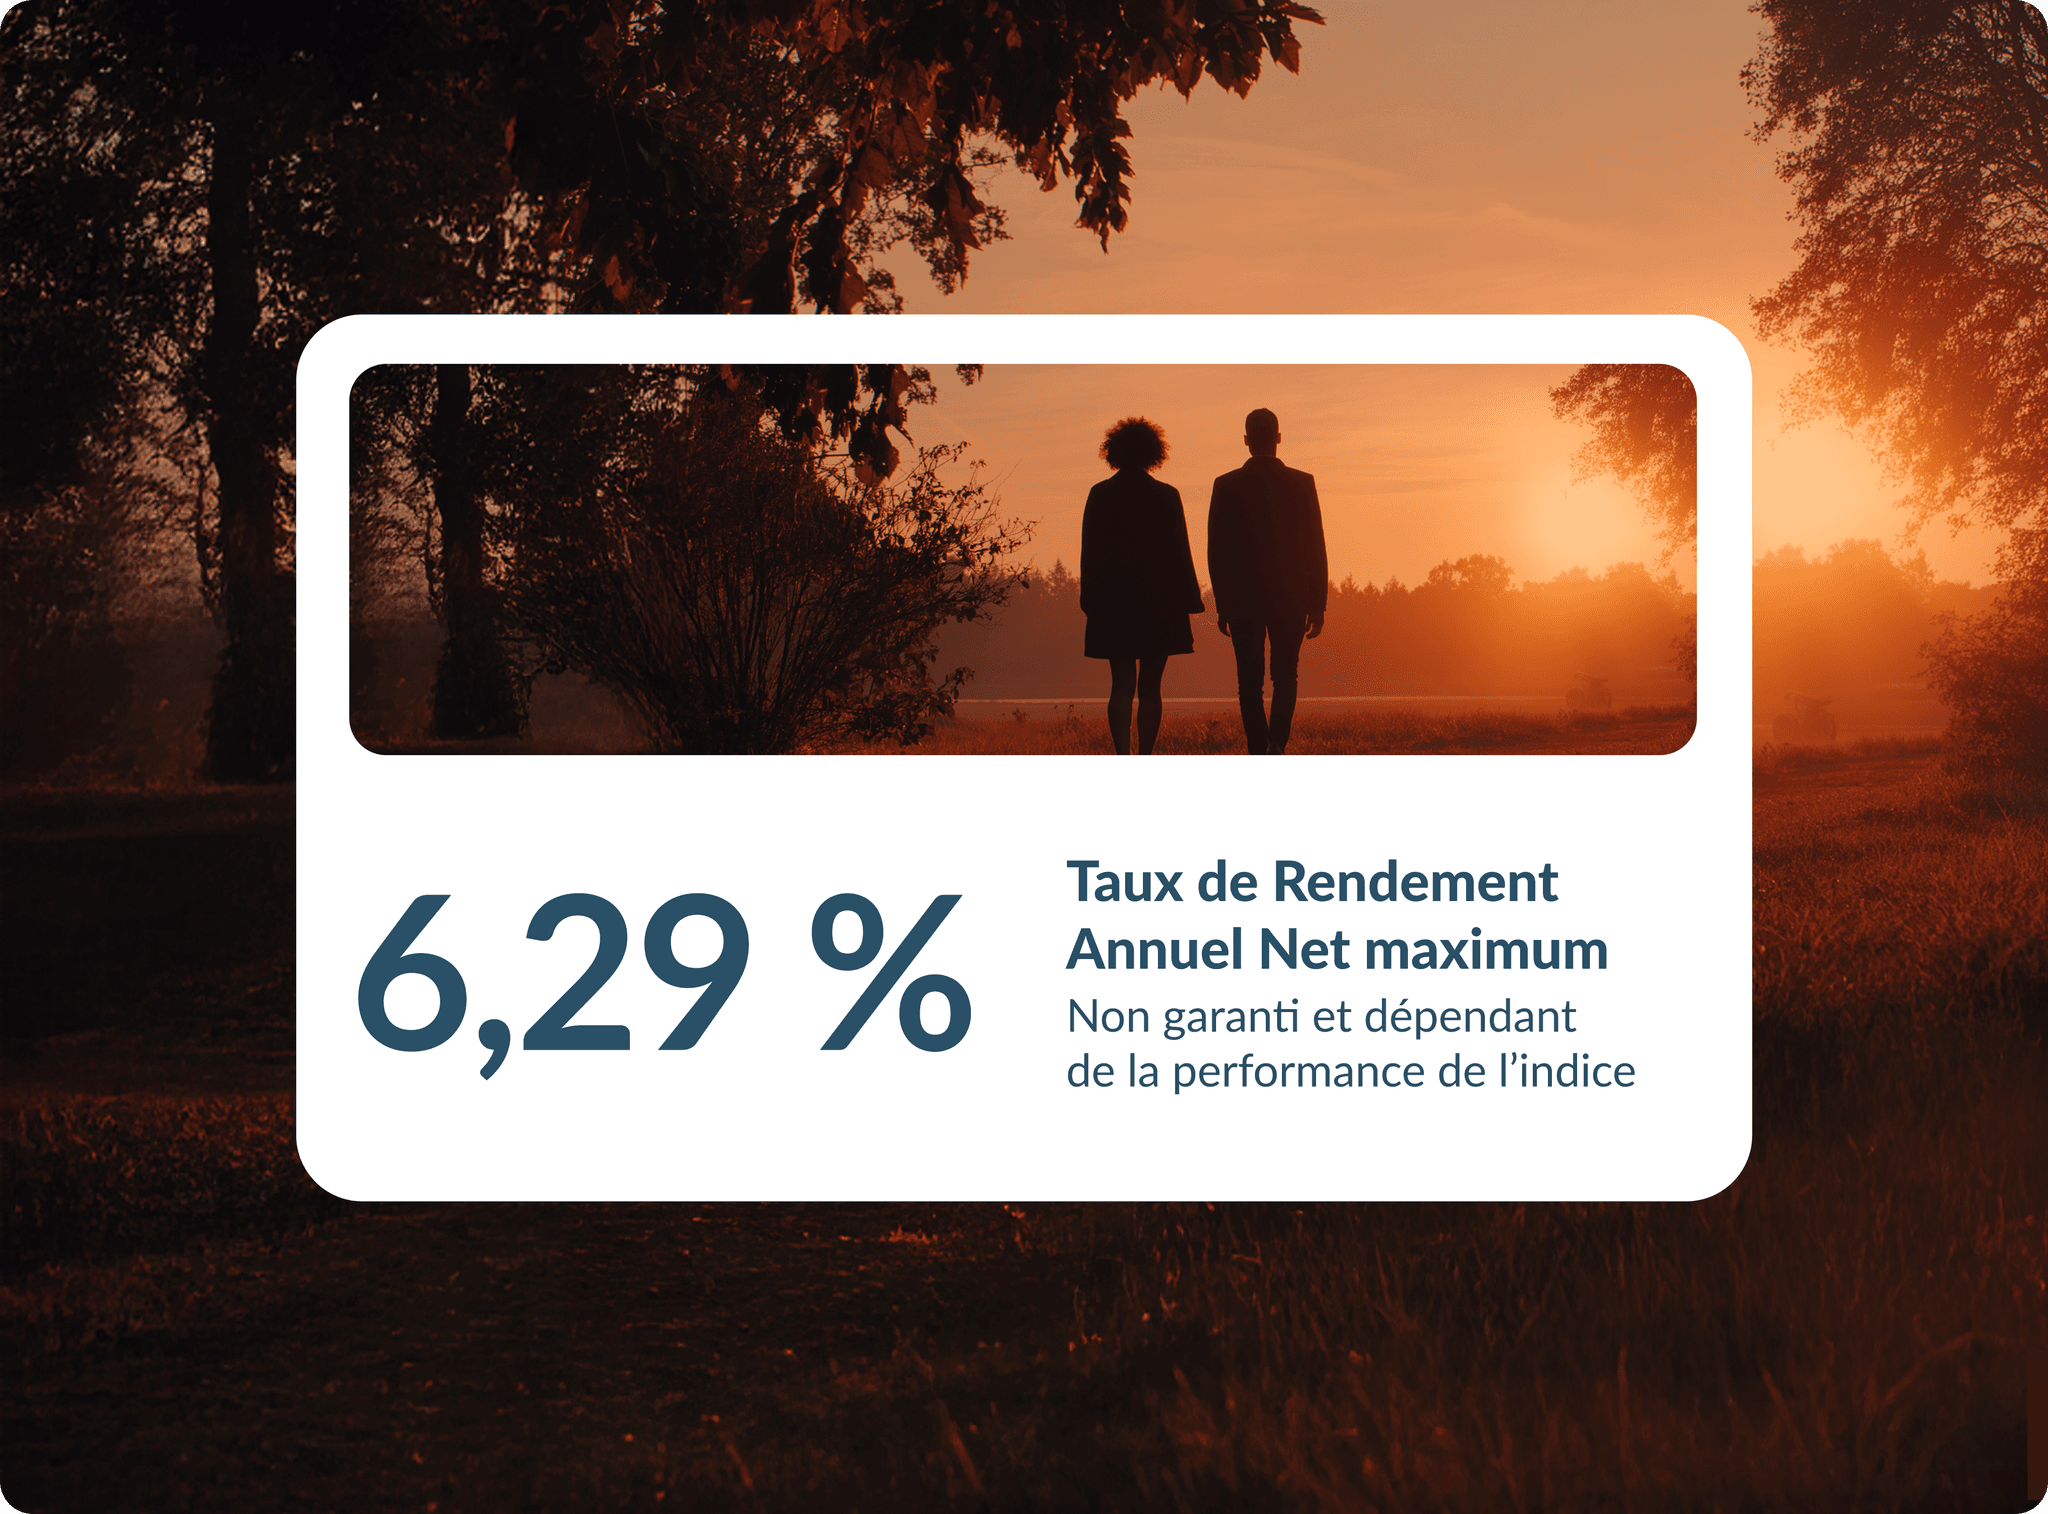
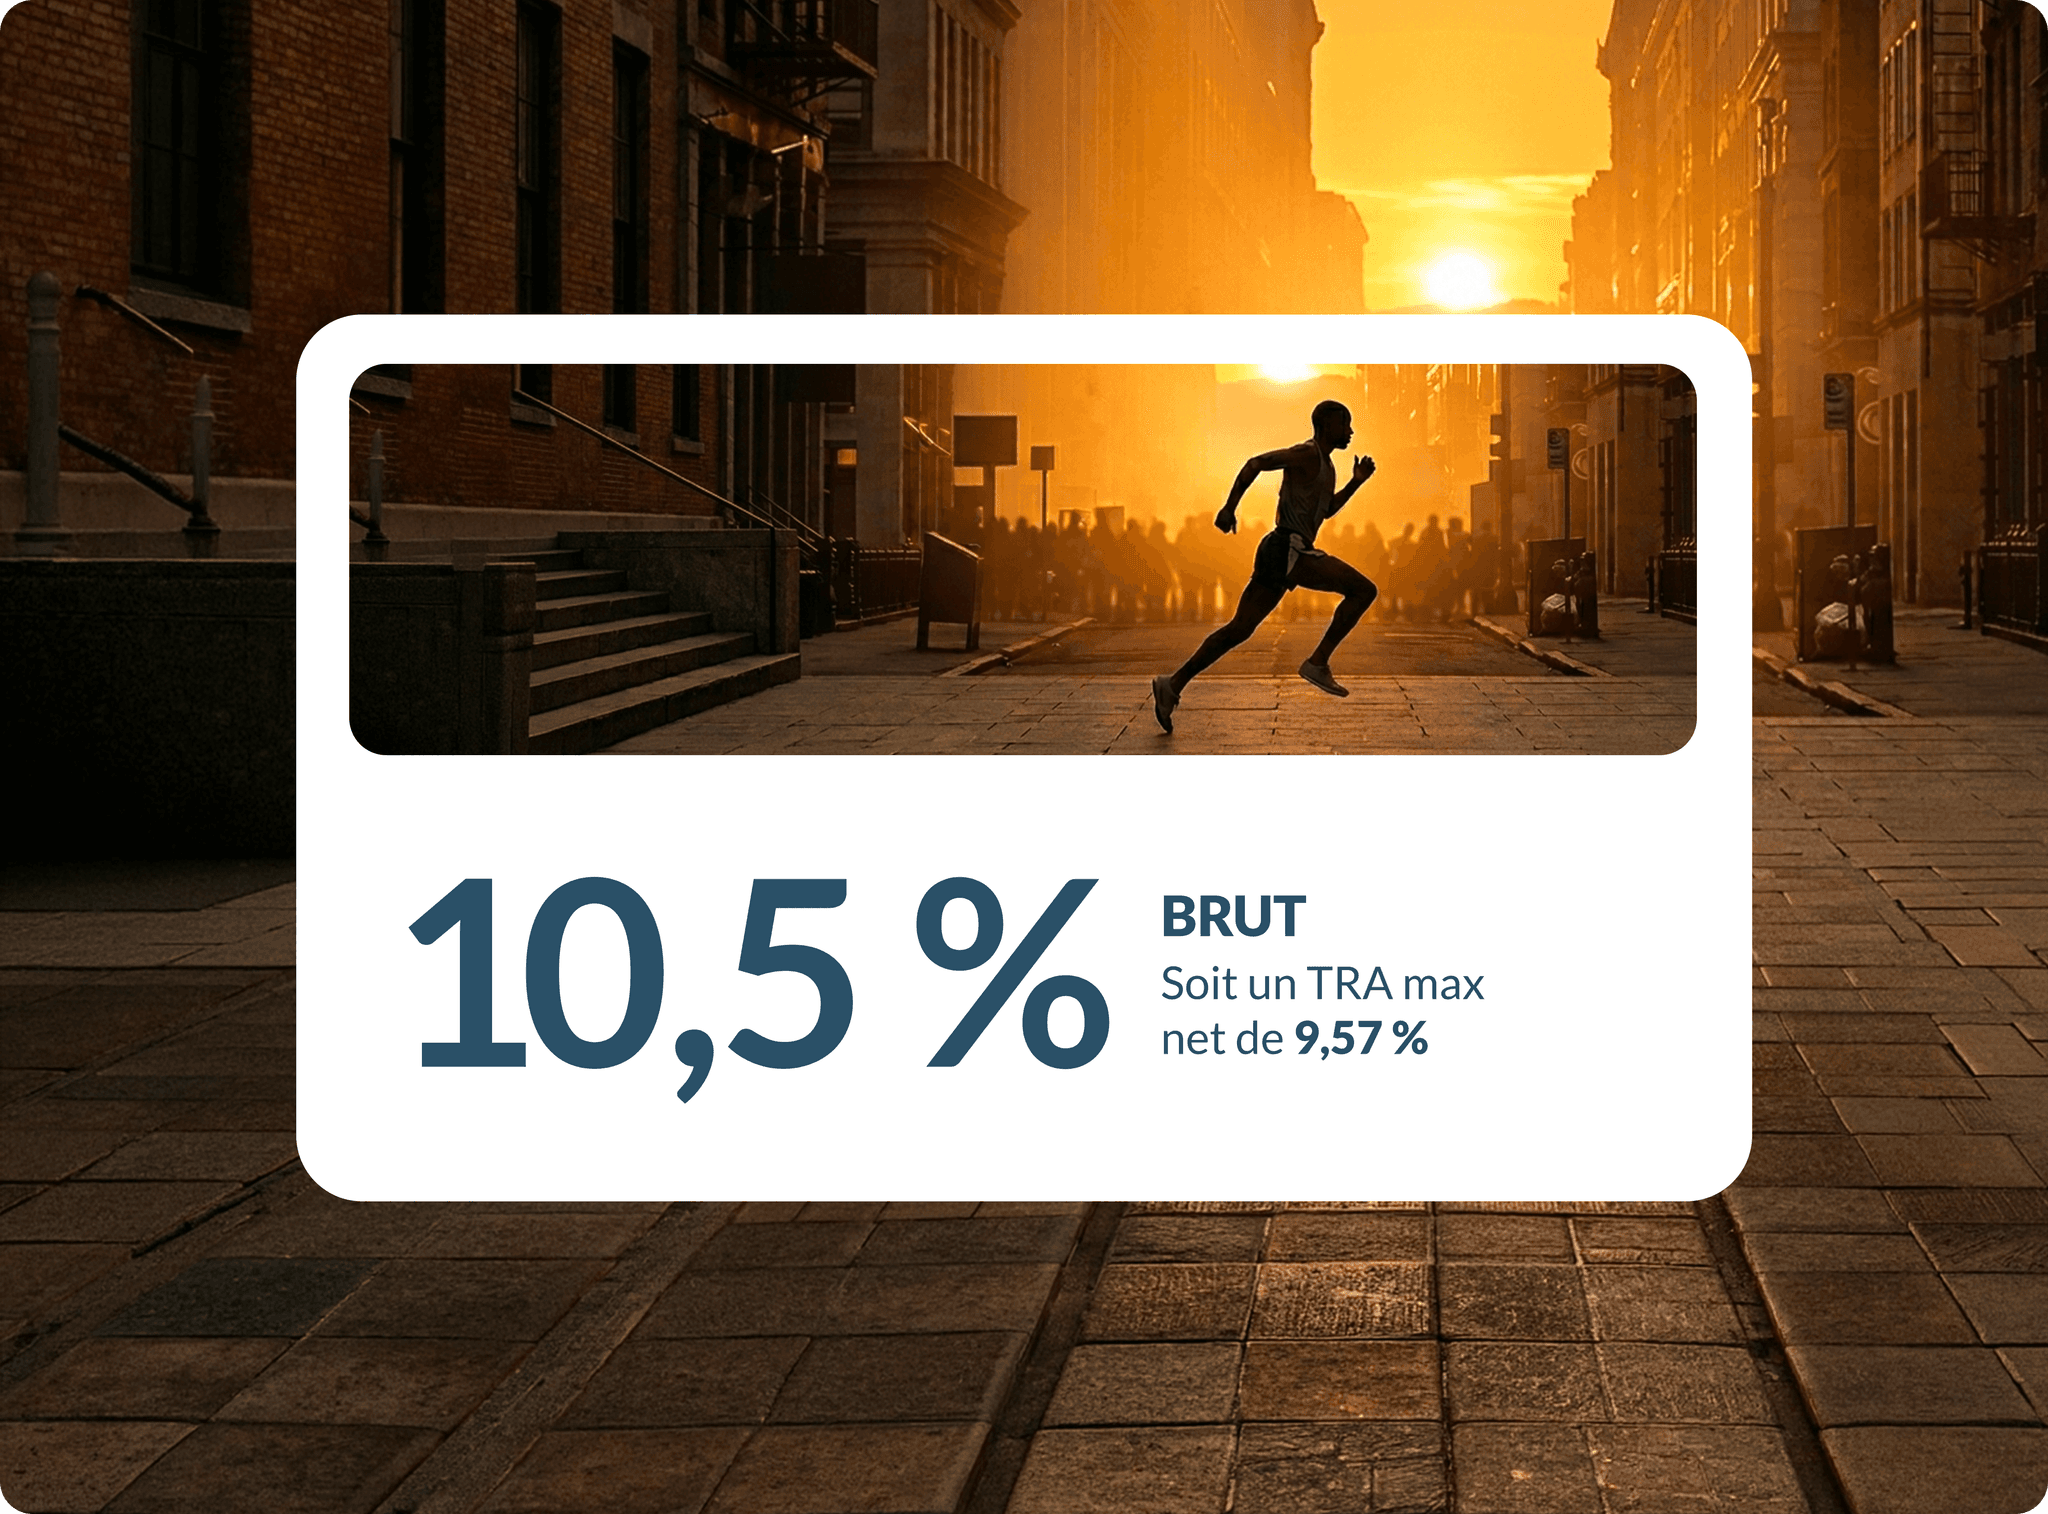
Gamme à capital protégé
- Protection du capital à la baisse, sauf défaut de l’émetteur
- Protection des coupons à la baisse
- Possibilité de remboursement par anticipation
- Durée d’investissement généralement de 1 à 10 ans
Un conseiller Linxea vous présente les produits Impulsion et Exigence ouverts à la souscription.
Découvrez notre offre de produits structurés en cours
Les produits commercialisés au sein de nos contrats sont créés par Irbis Solutions, qui appartient au même groupe que Linxea.
Quel produit structuré est fait pour moi ?
| Critère | UC Classique | Impulsion | Exigence |
|---|---|---|---|
| Garantie en capital | Aucune | 100% | Conditionnelle |
| Objectif de rendement | Non plafonné | ~5 % / an | ~10 % / an |
| Risque de perte en capital | Oui | Sauf défaut émetteur | Si seuil franchi |
| Règles connues à l’avance | ✗ | ✓ | ✓ |
| Horizon recommandé | Variable | + de 8 ans | + de 8 ans |
| Accessible via Assurance-vie / PER | ✓ | ✓ | ✓ |
Comment investir dans les produits structurés ?
Les produits structurés sont disponibles sous la forme d’unités de compte au sein de nos contrats d’assurance vie ou Plan d’Épargne Retraite. Leur période de commercialisation est limitée dans le temps.
Vous n'êtes pas encore client ?
Choisissez l’un des contrats et souscrivez en ligne en quelques clics
Vous êtes déjà client Linxea ?
Effectuez un versement directement depuis votre espace assureur
Des critères d’investissements lisibles et connus à l’avance
Le moteur de performance
À travers une multitude de sous-jacents, l’investisseur bénéficie d’un large choix de moteurs de performance.

Le potentiel de gain
L’investisseur bénéficie d’une totale visibilité sur l’ensemble des scénarios de performance.

La durée d’investissement
L’investisseur possède une totale visibilité sur les durées minimales et maximales de son investissement.
Le niveau de protection du capital
L’investisseur bénéficie d’un capital garanti à 100 % (Gamme Impulsion) ou protégé (Gamme Exigence) à l'échéance (hors défaut de l'émetteur).
Principaux risques des produits structurés

Risque de contrepartie
Si la banque ou l'institution financière qui a émis le produit structuré fait faillite, l’investisseur peut perdre tout ou une partie de son investissement, même si les conditions du produit sont théoriquement respectées.

Risque lié au sous-jacent
Le sous-jacent influence directement la performance du produit. Une volatilité excessive ou une chute de sa valeur peut entraîner des pertes importantes.

Risque de perte en capital
Un produit structuré est un titre de créance proposé en qualité d’unité de comptes. Il est soumis au risque de défaut de l’émetteur, et présente un risque partiel ou total de perte en capital en cours de vie et/ou à l’échéance.

Risque d’illiquidité
La revente du produit avant son échéance peut s'avérer difficile, voire limitée selon les conditions de marché. Lorsqu'elle est possible, notamment en assurance vie, elle peut entrainer des frais et se faire à un prix inférieur à la valeur initiale investie.

Gains plafonnés
Le sous-jacent peut enregistrer une performance finale supérieure au niveau de coupon payé par le produit. En d'autres termes, vous pourriez gagner moins que ce que vous auriez gagné en investissant directement dans l’actif sous-jacent.

Incertitude sur la durée de l’investissement
Même si une échéance est fixée dès l'origine, la durée réelle peut varier en cas de remboursement anticipé, selon les conditions de marché et les règles prévues dans la structure du produit.
FAQ : Les produits structurés
Les produits structurés permettent de personnaliser les stratégies d'investissement en fonction des attentes spécifiques. Ils offrent souvent des rendements attractifs en période de faible volatilité du marché, grâce à des mécanismes comme la protection du capital ou des rendements conditionnels.
Ils permettent également d'accéder à des actifs sous-jacents divers, notamment des indices ou un panier d’actions. Certains produits peuvent aussi inclure une protection partielle ou totale du capital investi. Ces instruments sont adaptés aux investisseurs cherchant à réduire le risque.
Laissez-nous un message ou appelez-nous sur le 01 45 67 34 22
Nos conseillers sont à votre écoute du lundi au jeudi de 9h à 18h, et le vendredi de 9h à 17h.
Consultez les articles de notre Centre d'Aide et trouvez toutes les réponses à vos questions.