
Assurance-vie enfant
- Un moyen efficace pour réaliser leurs futurs projets : études, permis, logement…
- Une fiscalité avantageuse et des performances potentielles à long terme
- Un capital disponible et déblocable par l’enfant à sa majorité sous conditions

Élus meilleurs contrats d'assurance-vie en 2025(1)
+ de 250 000 clients nous font déjà confiance
Contrat assuré par
Ouvrir une assurance-vie pour ses enfants
Offrir une assurance-vie à un enfant, c’est bien plus qu’un simple placement, c’est l’occasion de lui constituer un capital pour l’aider à démarrer dans la vie : études, logement, permis de conduire ou tout autre projet.
Grâce à sa souplesse, sa fiscalité avantageuse et ses performances potentielles à long terme, l’assurance-vie est un outil redoutablement efficace pour préparer l’avenir des plus jeunes. Et plus tôt vous commencerez, plus cette épargne pourra fructifier.
L’assurance-vie permet de bénéficier d’une épargne, sans limite d’âge, déblocable à la majorité ou dans certaines situations. Contrairement aux livrets réglementés comme le livret A, l’assurance-vie autorise la détention de plusieurs contrats, sans plafond de versement.
Pourquoi ouvrir une assurance-vie pour son enfant ?

Prendre date
Plus tôt le contrat est ouvert, plus vite il bénéficie des avantages fiscaux (pas d’impôt sur le revenu tant qu’il n’y a pas de rachat, exonération après 8 ans de détention).

Souplesse de fonctionnement
L’épargne reste disponible à tout moment (avec accord des parents avant la majorité). Investissez dès 100 € / mois et sans plafond de versement.

Liberté d’investissement
Vous pouvez combiner sécurité (fonds en euros) et leviers de performance à long terme (unités de compte en actions, supports immobiliers, ETF, produits structurés…).

Transmettre dans un cadre fiscal optimisé
Vous transmettez un capital, mais aussi une enveloppe qui s’avèrera très utile pour débuter sa vie professionnelle. Il pourra y placer une part de ses premiers salaires, notamment en vue d’un futur achat immobilier.
Nos 2 contrats enfant 100% digitaux
Linxea Spirit 2
Le contrat simple, efficace et 100% digital pour votre enfant
Si vous recherchez simplicité, efficacité et souplesse digitale, Linxea Spirit 2 est un excellent choix pour ouvrir un contrat au nom d’un enfant, sans contrainte administrative.
- Souscription 100 % en ligne, rapide et fluide
- Ouverture dès 500 € et possibilité de mettre en place des versements programmés dès 100 €/mois
- Zéro frais sur les versements et frais d’arbitrage en ligne gratuits
- Frais de gestion du contrat compétitifs : seulement 0,50 %/an sur les unités de compte
- Plus de 1100 supports d’investissement : fonds actions, obligations, SCPI, SCI, ETF, produits structurés, private equity, fonds ISR…
- Accès à deux gestions pilotées (actions ou ETF)
- Fonds euro performant : +3,08 % net* en 2025 pour le fonds euro Nouvelle Génération et +3,26 % net* en 2025 pour le fonds euro Objectif Climat
Linxea Spirit 2 convient parfaitement à ceux qui veulent faire fructifier l’épargne de leur enfant sur le long terme, tout en gardant une gestion simple et accessible en ligne.
Linxea Avenir 2+
Le contrat 100% digital accessible dès 100€ pour votre enfant.
Linxea Avenir 2 est parfait pour ceux qui veulent préparer une épargne tout en cadrant précisément son utilisation, dans une optique éducative, préventive ou successorale.
- Souscription 100 % en ligne, rapide et fluide
- Ouverture dès 100 € et possibilité de mettre en place des versements programmés dès 50 €/mois
- Zéro frais sur les versements et frais d’arbitrage gratuits
- Frais de gestion maîtrisés : 0,60 %/an sur les unités de compte
- Accès à plus de 600 supports financiers, dont de nombreux fonds thématiques, ESG, immobiliers et structurés
- Gestion libre ou pilotée selon votre appétence au risque
- Deux fonds en euros complémentaires :
Suravenir Opportunités 2 : 3% net en 2025*
Suravenir Rendement 2 : 2,10% net en 2025*A noter : sur le contrat Linxea Avenir 2+ mineur, les opérations de versement, d’arbitrage et de rachat ne sont pas accessibles en ligne pour le moment, et doivent être réalisées via un bulletin papier.
*Les performances passées ne préjugent pas des performances futures. Les montants investis sur des supports en unités de compte supportent un risque de perte en capital. Ils ne sont pas garantis par l’assureur et sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers.
Épargner régulièrement pour préparer sa vie d’adulte dès maintenant
Une épargne régulière, même modeste, peut générer un capital important grâce aux intérêts composés.
Voici un exemple concret ci-dessous /ci-contre :
1 – Vous ouvrez un contrat d’assurance-vie au nom de votre enfant avec un versement initial de 1000 €.
2 – Puis épargnez 100 € par mois pendant 15 ans sur un contrat affichant 6,69% de performance moyenne annuelle net de frais.
- Ce taux correspond à la performance constatée en 2024 sur la gestion pilotée du contrat Linxea Spirit 2 profil équilibré. Les performances passées ne préjugent pas des performances futures. Le profil équilibré de la gestion pilotée est investi en partie sur des unités de compte non garanties en capital.
3 – Capital constitué au bout de 15 ans : 33 670 € pour un montant total investi de 19 000 €
- Ce capital peut couvrir plusieurs années d’études, l’achat d’un véhicule, une contribution à un premier logement, ou même servir de coup de pouce pour créer une entreprise.
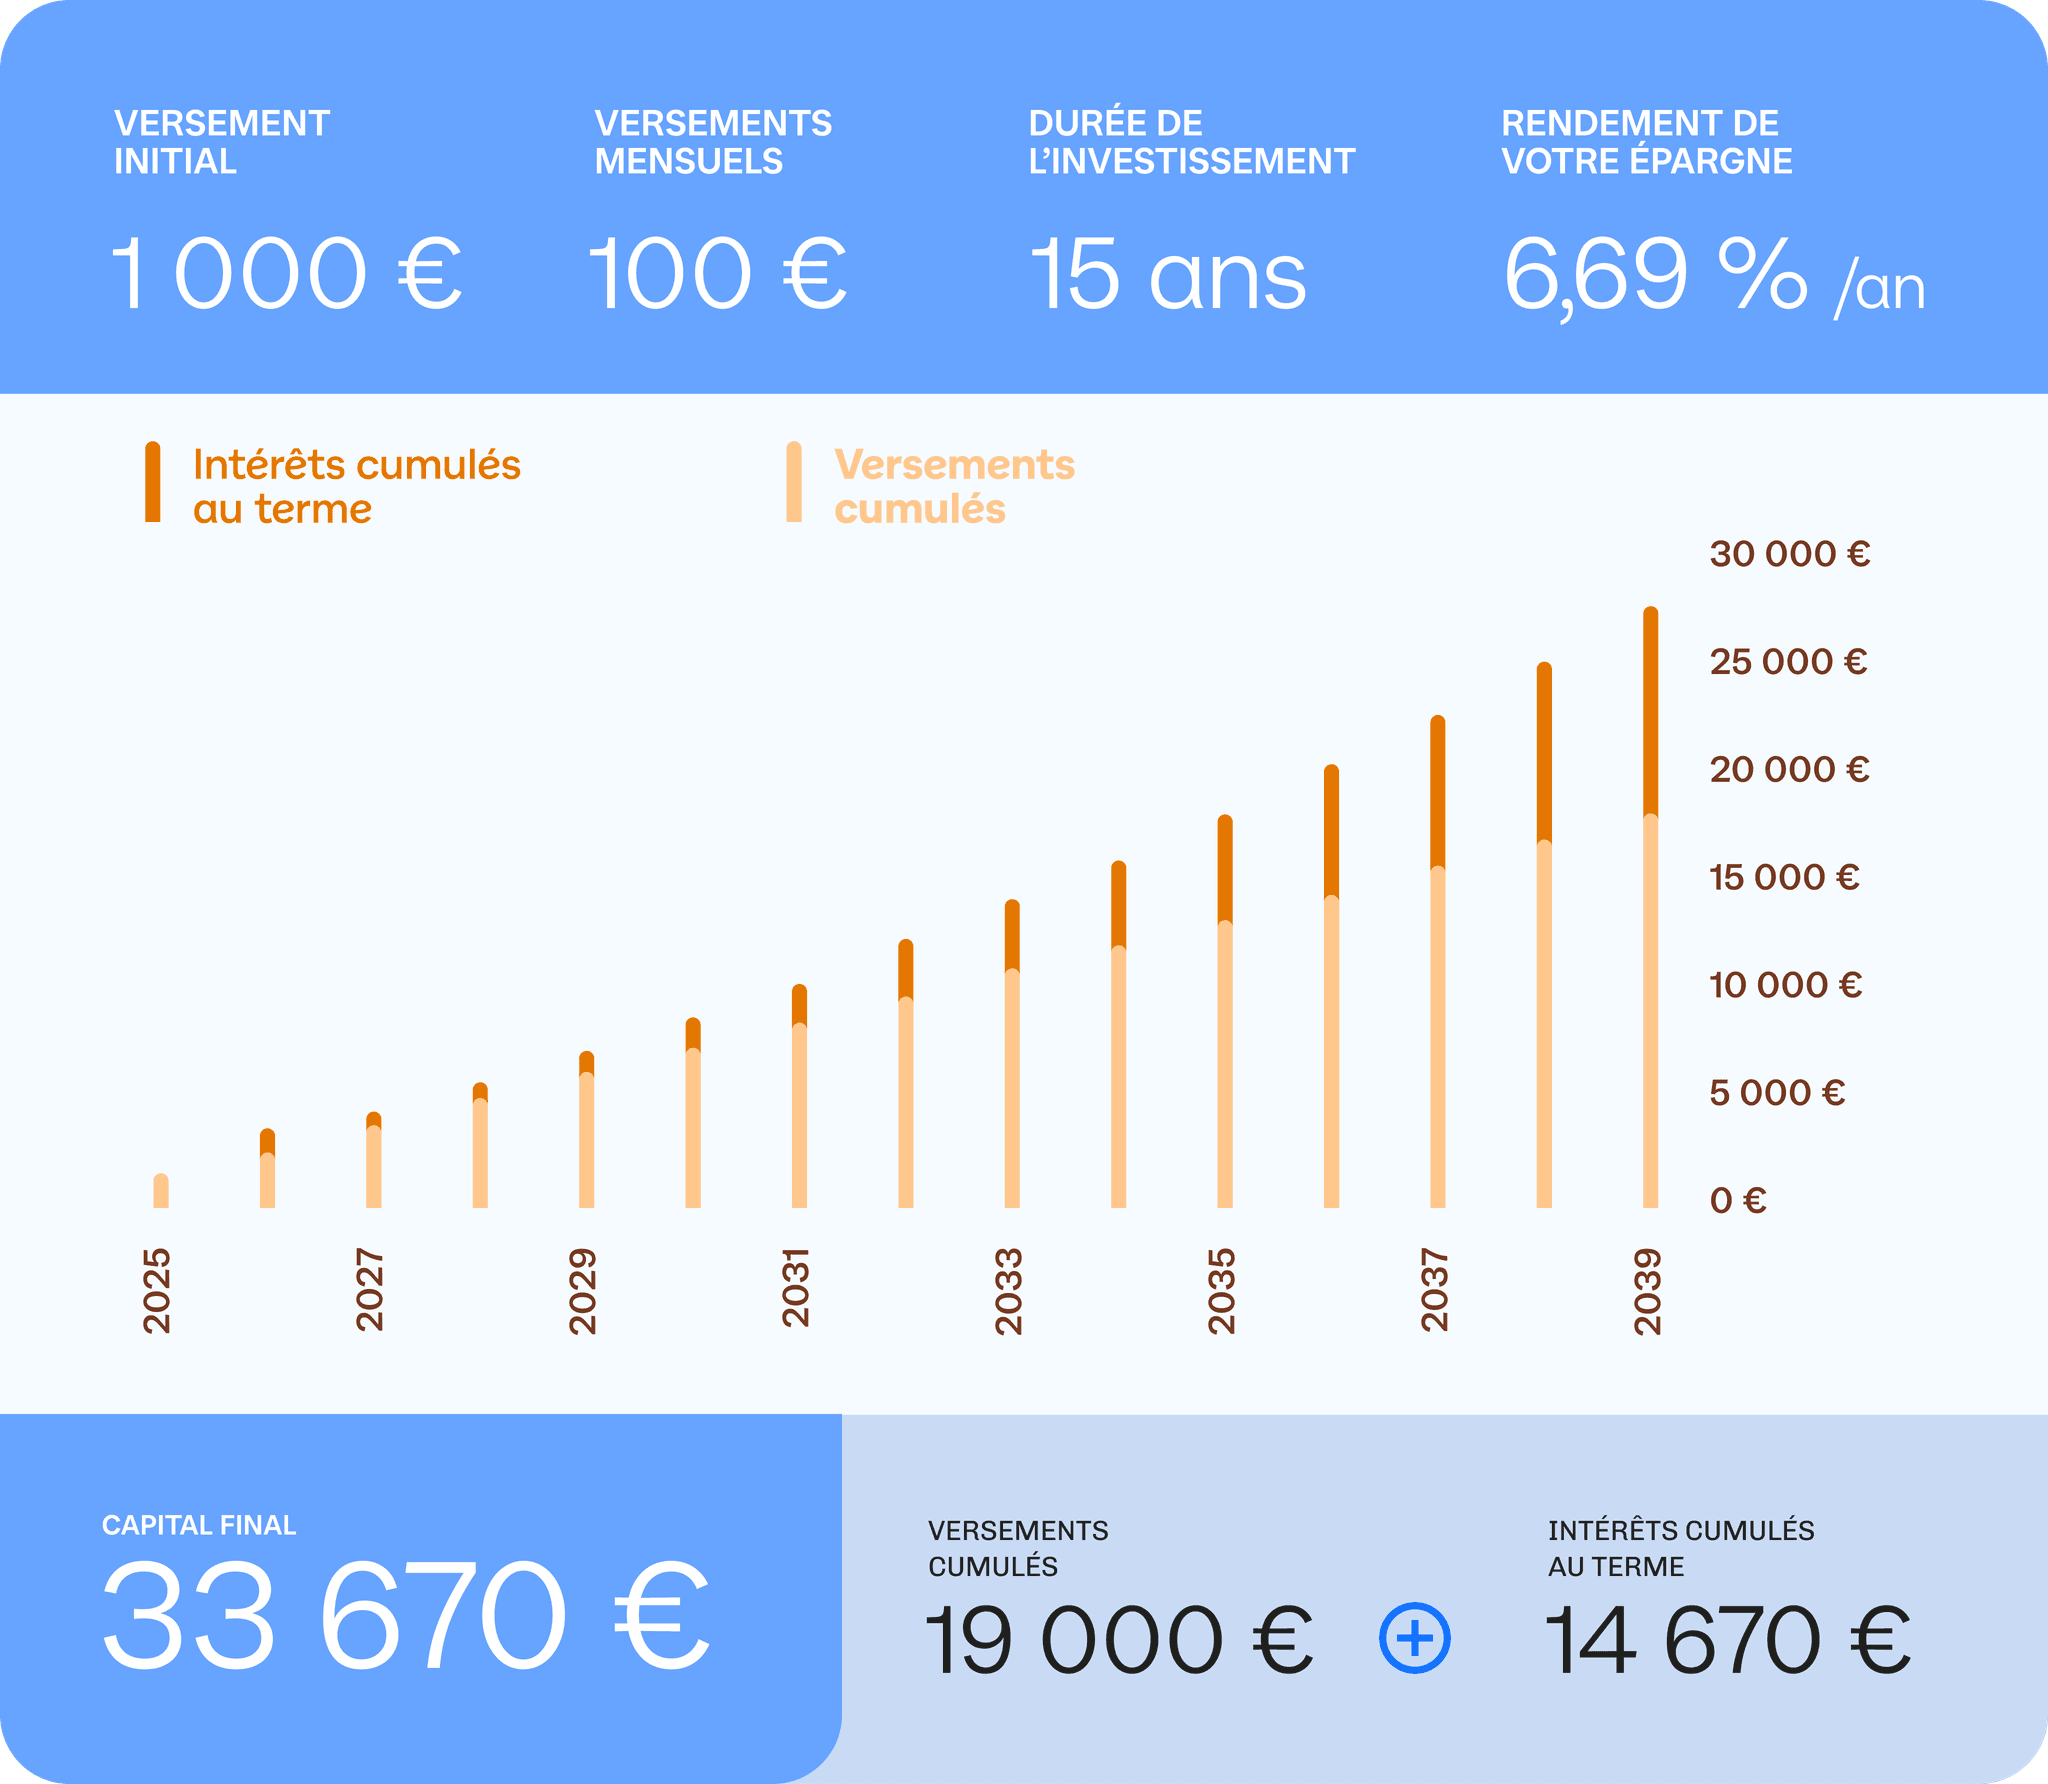
Les informations présentées dans ce tableau sont fournies à titre purement illustratif et n’ont aucune valeur contractuelle.
Pourquoi privilégier l’assurance-vie au Livret A pour son enfant ?
| Critère | Livret A | Assurance Vie |
|---|---|---|
| Rendement | Faible (1,7 % depuis le 1er août 2026) | Meilleur sur le long terme (via le fonds euros historiquement plus rentable que le livret A, ou les unités de compte réputées plus performantes à long terme) |
| Plafond | 22 950 €, vite atteint si l’on épargne régulièrement | Aucun plafond de versement |
| Disponibilité | Des retraits possibles dès 16 ans | Dès 18 ans ou plus tard dans certains cas |
| Fiscalité | Totalement exonéré | Des avantages fiscaux au bout de 8 ans de détention |
Les risques de l'assurance-vie

Frais applicables
Des frais de gestion annuels s’appliquent ainsi que certains frais de transaction, en fonction des supports et des contrats d'assurance-vie.

Capital et rendement non garanti
Risque de perte en capital en cas d’investissement en unités de compte.

Transférabilité limitée
Transfert possible uniquement au sein d’une même compagnie d’assurance.

Fiscalité
Fiscalité de l'assurance-vie applicable en fonction de la date des versements et de l’âge du contrat.
Souscrivez une assurance-vie pour votre enfant en quelques minutes

Renseignez votre profil
Quelques informations sur votre identité, situation personnelle et financière et vos projets pour vous proposer le contrat Linxea le plus adapté.

Chargez vos justificatifs en ligne et signez les documents
Cette étape est essentielle pour valider votre demande en toute sécurité.

Si votre enfant a un 2ème représentant légal, celui-ci valide et signe le dossier
À son tour, le deuxième représentant légal recevra un e-mail contenant un lien pour valider et signer le dossier de souscription.
Cette étape est indispensable pour finaliser l’ouverture du contrat de votre enfant.

Le contrat de votre enfant est ouvert !
Effectuez vos principales opérations de gestion (versement, arbitrage…) directement en ligne et en quelques clics depuis votre espace client pour le contrat Linxea Spirit 2.
Pour certaines opérations spécifiques (mise en place de versements programmés, avances, rachat total…) :
Téléchargez les documents requis et renvoyez les complétés par email.
Assurance-Vie Mineur : le meilleur placement pour votre enfant
Ouvrir un Livret A à la naissance est un réflexe pour 90 % des parents. C'est rassurant, mais sur un horizon de 15 à 20 ans, garder cet argent sur un livret réglementé risque de ne pas suffire pour compenser l'inflation. Pour financer ses études, son premier appartement ou ses projets d'adulte, l'assurance-vie permet de faire du temps son meilleur allié.
Dans cette vidéo, Tiphaine de Labarre, Directrice Offre et Partenariats chez Linxea, vous explique comment constituer un capital performant pour votre enfant, sans jargon et sans frais inutiles.
FAQ : L'assurance-vie pour enfant
Tout simplement, comme pour vous :
- mêmes seuils de versement, mêmes frais, même offre financière diversifiée ;
- souscription : possible dès la naissance. Les représentants légaux doivent être présents et l’enfant doit donner son accord s’il a plus de 12 ans. La souscription 100 % en ligne est possible sur notre contrat Linxea Spirit 2 ;
- versements : les parents, grands-parents ou proches peuvent alimenter le contrat via une épargne programmée ou des dons simples ;
- gestion : vous gardez la main jusqu’à la majorité, dans les limites éventuelles d’un pacte adjoint ;
- fiscalité : les rachats après 8 ans bénéficient d’une imposition allégée. Et en cas de transmission, l’abattement de 152 500 € par bénéficiaire (pour les primes versées avant 70 ans) permet de transmettre sans droits ;
- clause bénéficiaire : dans le cadre d’un contrat d’assurance-vie souscrit au nom d’un mineur, ni l’enfant ni les parents ne peuvent désigner de bénéficiaire : la clause bénéficiaire est toujours rédigée par défaut. À la majorité, votre enfant pourra décider d’en modifier les termes.
Pour en savoir plus sur le fonctionnement de l'assurance-vie, consultez notre guide de l'assurance-vie.
Laissez-nous un message ou appelez-nous sur le 01 45 67 34 22
Nos conseillers sont à votre écoute du lundi au jeudi de 9h à 18h, et le vendredi de 9h à 17h.
Consultez les articles de notre Centre d'Aide et trouvez toutes les réponses à vos questions.
(1) Ces distinctions ont été attribuées par les journalistes des publications citées en fonction de leurs propres critères d’analyse. La durée de validité de ces récompenses est de un an à compter de la date de leur attribution.
*Net de frais annuels de gestion, hors prélèvements fiscaux et sociaux et hors frais éventuels liés aux garanties décès. Les performances passées ne préjugent pas des performances futures.
Les montants investis sur des supports en unités de compte supportent un risque de perte en capital. Ils ne sont pas garantis par l’assureur et sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers.
Linxea Spirit 2 est un contrat d’assurance vie individuel de type multisupports distribué par Linxea et assuré par Spirica – S.A. au capital de 256 359 096 €. Entreprise régie par le Code des Assurances – n° 487 739 963 RCS Paris – 16/18 boulevard de Vaugirard – 75015 PARIS – Société d’assurance agréée et immatriculée auprès de l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) sous le numéro 1021306, autorité de contrôle située 4 Place de Budapest, CS 92459 – 75436 PARIS CEDEX 09 – N° d’identifiant unique pour la filière papiers graphiques communiqué par l’éco-organisme ADEME (Agence de l’environnement et la Maîtrise de l’Energie) : FR233631_01NQTW. Les garanties de ce contrat peuvent être exprimées en unités de compte et en euros et/ou en parts de provisions de diversification. La valeur des unités de compte et des Parts de provisions de diversification, qui reflète la valeur d’actifs sous-jacents n’est pas garantie et est sujette à des fluctuations à la hausse comme à la baisse, dépendant en particulier de l’évolution des marchés financiers. Les caractéristiques principales du contrat Linxea Spirit 2 et de ses différentes options d’investissement sont exposées dans le Document d’Informations Clé et les Documents d’Informations Spécifiques disponibles sur simple demande auprès de Linxea et/ou en ligne sur le site www.spirica.fr.
Linxea Avenir 2 est un contrat individuel d’assurance-vie de type multisupport géré par Suravenir. Suravenir Siège social : 232, rue Général Paulet – BP 103 29 802 Brest cedex 9. Société anonyme à directoire et conseil de surveillance au capital entièrement libéré de 1 235 000 000 €. Société mixte régie par le Code des assurances SIREN 330 033 127 RCS BREST – Société soumise au contrôle de l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) (4 place de Budapest, 75436 PARIS Cedex 9). Le document d’informations clés du contrat d’assurance-vie Linxea Avenir 2 contient les informations essentielles de ce contrat. Vous pouvez vous procurer ce document auprès de Suravenir ou en vous rendant sur le site suravenir.fr.